Prenez en compte les évolutions des règlementations
Bienvenue dans ce troisième chapitre !
Dans les chapitres précédents, vous avez identifié les sources du droit comptable et fiscal et découvert les outils permettant d'assurer votre veille réglementaire. Mais une fois qu'un changement de réglementation est repéré, comment en analyser précisément les conséquences comptables, fiscales et opérationnelles pour votre organisation ?
Pour répondre à cette question, nous allons prendre un exemple d'actualité majeur : la réforme de la facturation électronique (e-invoicing et e-reporting).
1. Analysez une évolution réglementaire : l'exemple de la facturation électronique
Imaginons la situation suivante : en consultant la presse professionnelle ou les actualités de votre fil d'information, vous prenez connaissance d'une réforme d'envergure modifiant les règles de facturation entre entreprises en France.
Comment savoir exactement quelles sont les obligations créées, si votre entreprise est concernée et à partir de quelle date ?
Étape 1 : Consulter une base documentaire experte (Navis)
Pour obtenir une analyse synthétique et opérationnelle, vous commencez par vous connecter à la plateforme Navis (Lefebvre Dalloz).
Dans la barre de recherche intelligente en langage naturel ou via l'assistant d'IA juridique (GenIA-L), vous saisissez : « calendrier et obligations facturation électronique ».
Vous accédez immédiatement aux fiches de synthèse rédigées par les experts juridiques, qui précisent le cadre légal (issu des lois de finances) et résument les deux volets de la réforme :
L'e-invoicing : obligation d'émettre et de recevoir des factures sous forme électronique structurée via une plateforme agréée.
L'e-reporting : obligation de transmettre à l'administration les données relatives aux opérations non couvertes par l'e-invoicing (notamment les ventes aux particuliers B2C et les transactions internationales).
Étape 2 : Vérifier la doctrine administrative officielle (BOFiP et Impots.gouv.fr)
Après avoir examiné la synthèse experte, vous devez vérifier les textes officiels et la doctrine administrative d'application.
Vous vous rendez sur le site impots.gouv.fr (rubrique Professionnels) ainsi que sur le BOFiP (bofip.impots.gouv.fr). En saisissant les références ou mots-clés de la réforme, vous accédez aux commentaires officiels de la Direction Générale des Finances Publiques (DGFiP) et au guide pratique pour la mise en œuvre de la facturation électronique.
Vous y identifiez le calendrier légal d'entrée en vigueur :
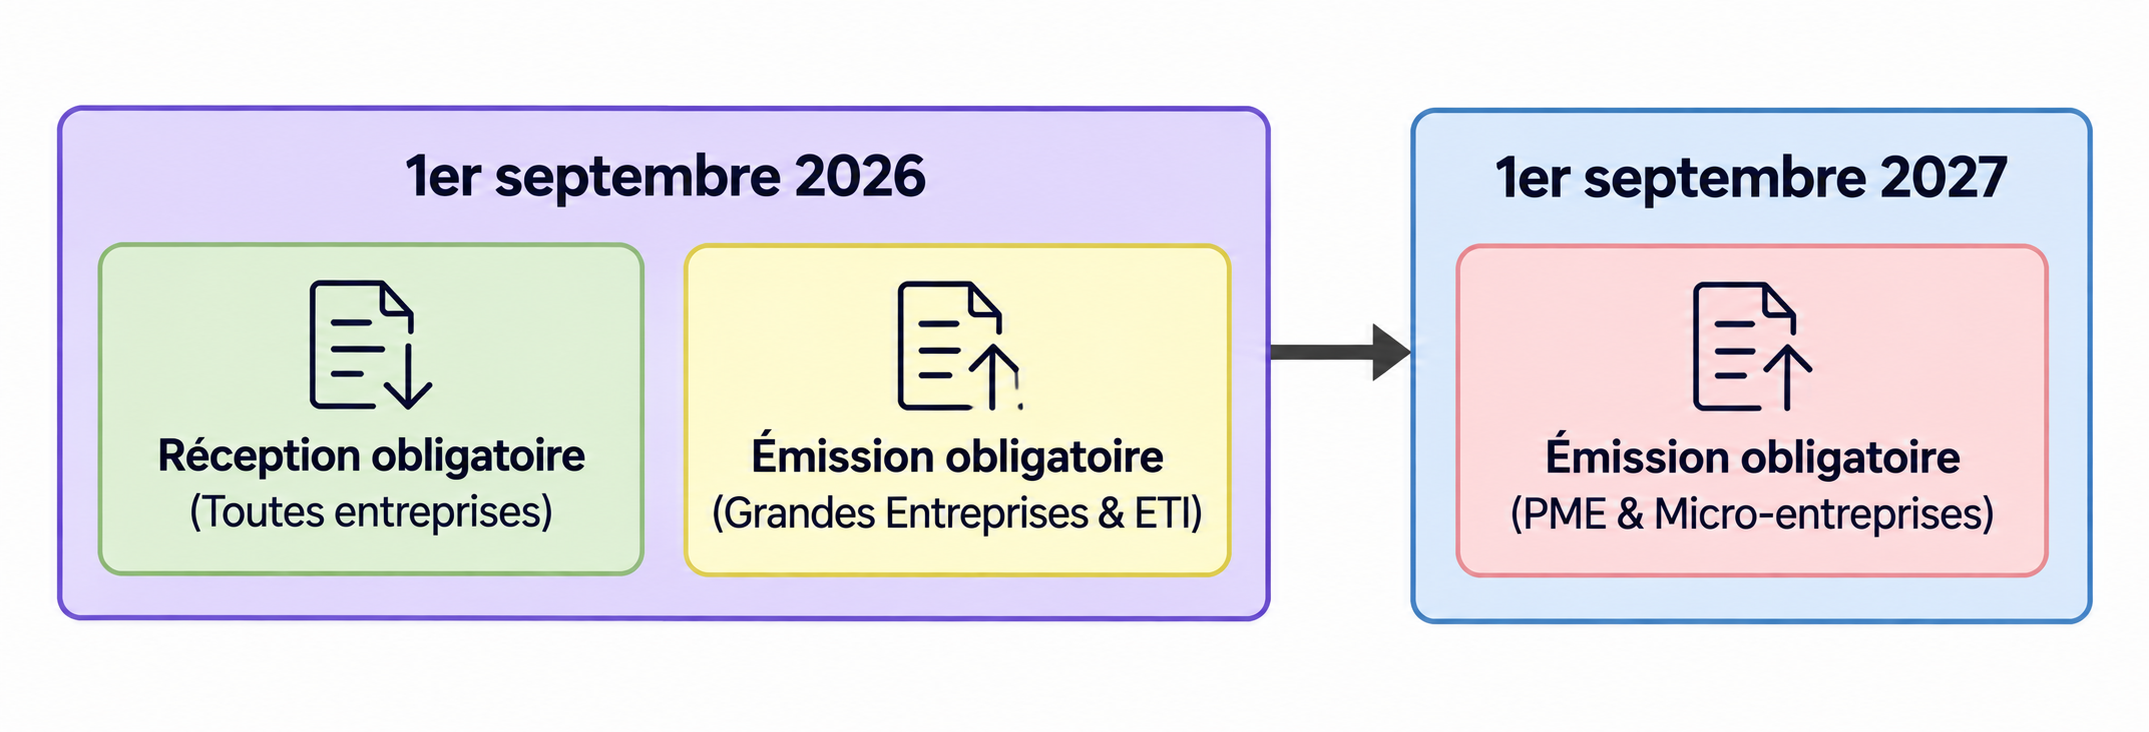
1er septembre 2026 : obligation pour toutes les entreprises (quelle que soit leur taille) d'être en mesure de recevoir des factures électroniques ; et obligation d'émission pour les Grandes Entreprises (GE) et les Entreprises de Taille Intermédiaire (ETI).
1er septembre 2027 : obligation d'émission étendue aux Petites et Moyennes Entreprises (PME) et aux micro-entreprises/TPE.
2. Exploitez les résultats de votre veille au sein de l'organisation
Une fois l'information juridique et réglementaire analysée, votre travail de veille prend toute sa valeur pratique : il s'agit de traduire la règle de droit en plan d'action opérationnel pour l'entreprise.
Informer la direction et les départements concernés
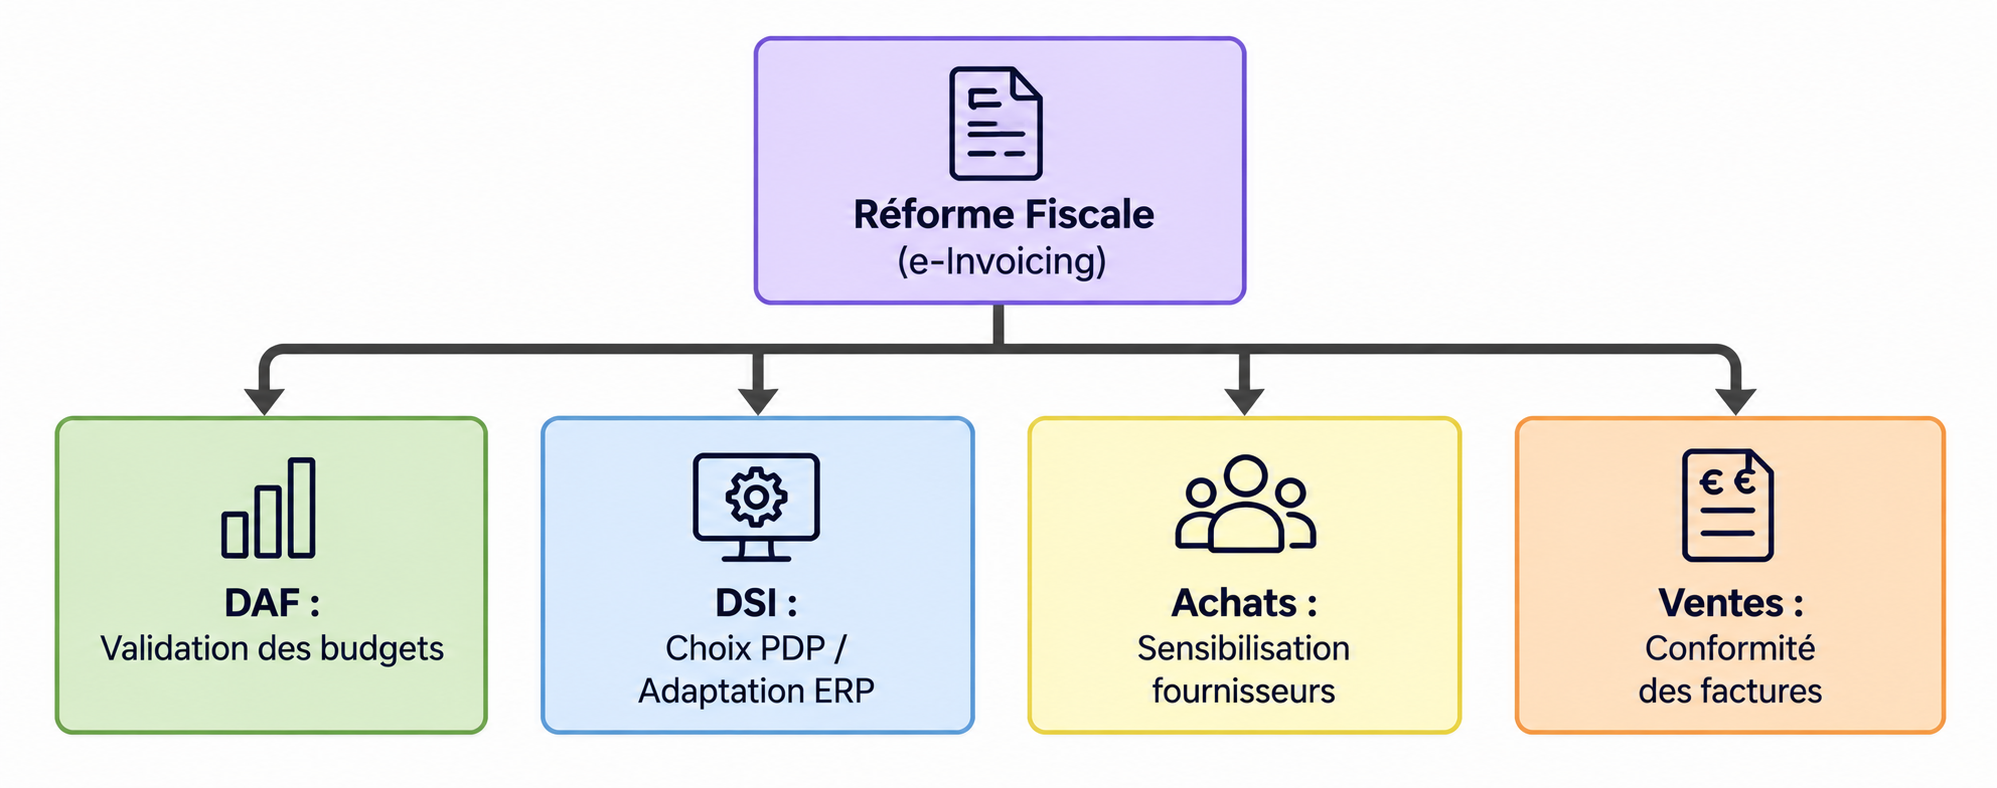
Une évolution réglementaire majeure ne concerne rarement que le seul service comptable. Dans le cas de la facturation électronique, les impacts sont transversaux :
La Direction Administrative et Financière (DAF) : pour valider les budgets d'adaptation des logiciels et arbitrer les choix stratégiques.
La Direction des Systèmes d'Information (DSI / IT) : pour adapter l'ERP, l'outil de facturation et choisir le partenaire informatique ou la plateforme de dématérialisation partenaire agréée (PDP).
Le service Achats et Logistique : pour s'assurer que les fournisseurs transmettront leurs factures au format réglementaire via la plateforme retenue.
Le service Ventes et Facturation : pour mettre en conformité les mentions obligatoires sur les factures émises et s'assurer du respect des formats structurés.
Lors du comité de direction de votre entreprise, vous présentez une synthèse indiquant :
D'après la mise à jour de la doctrine fiscale, nous devons être prêts à recevoir nos factures électroniques au 1er septembre 2026. Pour cela, nous devons sélectionner notre plateforme partenaire d'ici la fin du semestre et adapter notre logiciel comptable.
Quelle est la valeur ajoutée d'un juriste ou fiscaliste dans une entreprise ?
Sa valeur ajoutée réside dans sa capacité à ne pas simplement lire la loi, mais à en mesurer les impacts pratiques, financiers et organisationnels pour proposer des solutions concrètes avant que la réglementation ne devienne contraignante ou sanctionnable.
Évaluer les gains et mesurer les risques
En réalisant cette démarche de veille et d'analyse, vous apportez deux bénéfices majeurs à votre organisation :
La conformité fiscale (sécurité) : vous évitez les risques d'amendes, de rejets de déduction de TVA ou de pénalités pour retard.
L'optimisation des processus (efficience) : vous profitez des réformes obligatoires pour automatiser les traitements, réduire les coûts de gestion du papier et accélérer les cycles de paiement.
Vous savez désormais comment repérer une évolution réglementaire, en vérifier la portée exacte grâce aux outils de veille et la transformer en levier d'action efficace pour votre entreprise !
En résumé
Une veille comptable et fiscale régulière permet de suivre les évolutions réglementaires et de garantir la conformité de l’entreprise.
Les sources institutionnelles comme Légifrance, le BOFiP et impots.gouv.fr fournissent des informations officielles et actualisées.
Les bases professionnelles comme Navis complètent cette veille avec des analyses, des alertes personnalisées et des outils de recherche avancés.
Une veille efficace doit déboucher sur l’analyse des impacts et la planification des adaptations nécessaires dans l’entreprise.
Vous avez terminé la première partie de ce cours consacrée à la veille fiscale et comptable. Dans la partie suivante, vous aborderez la maîtrise du passage du résultat comptable au résultat fiscal en matière d'Impôt sur les Sociétés (IS) !