Contrôlez l’envoi effectif des déclarations fiscales d’impôt sur les sociétés
Dans les chapitres précédents, nous avons abordé le passage du résultat comptable au résultat fiscal ainsi que les contrôles de cohérence à effectuer sur la liasse fiscale. Vous devez désormais être capable de réaliser un échéancier dans l’année (acomptes, solde, déclarations) et de contrôler l’envoi effectif des déclarations, afin de réaliser la liquidation de l'impôt sur les sociétés (IS).
Pour calculer l’impôt dû, nous devons évoquer les taux d'imposition applicables, car le montant de l’impôt brut (avant réductions et crédits d’impôt) s'obtient par la formule suivante :
Résultat fiscal = Résultat comptable + Réintégrations (charges non déductibles) - Déductions (produits non imposables)
1. Les taux d'impôt sur les sociétés
Le taux d'impôt sur les sociétés varie en fonction du chiffre d'affaires de l'entreprise, du montant de son bénéfice imposable et de sa structure de capital.
Le taux normal d'IS
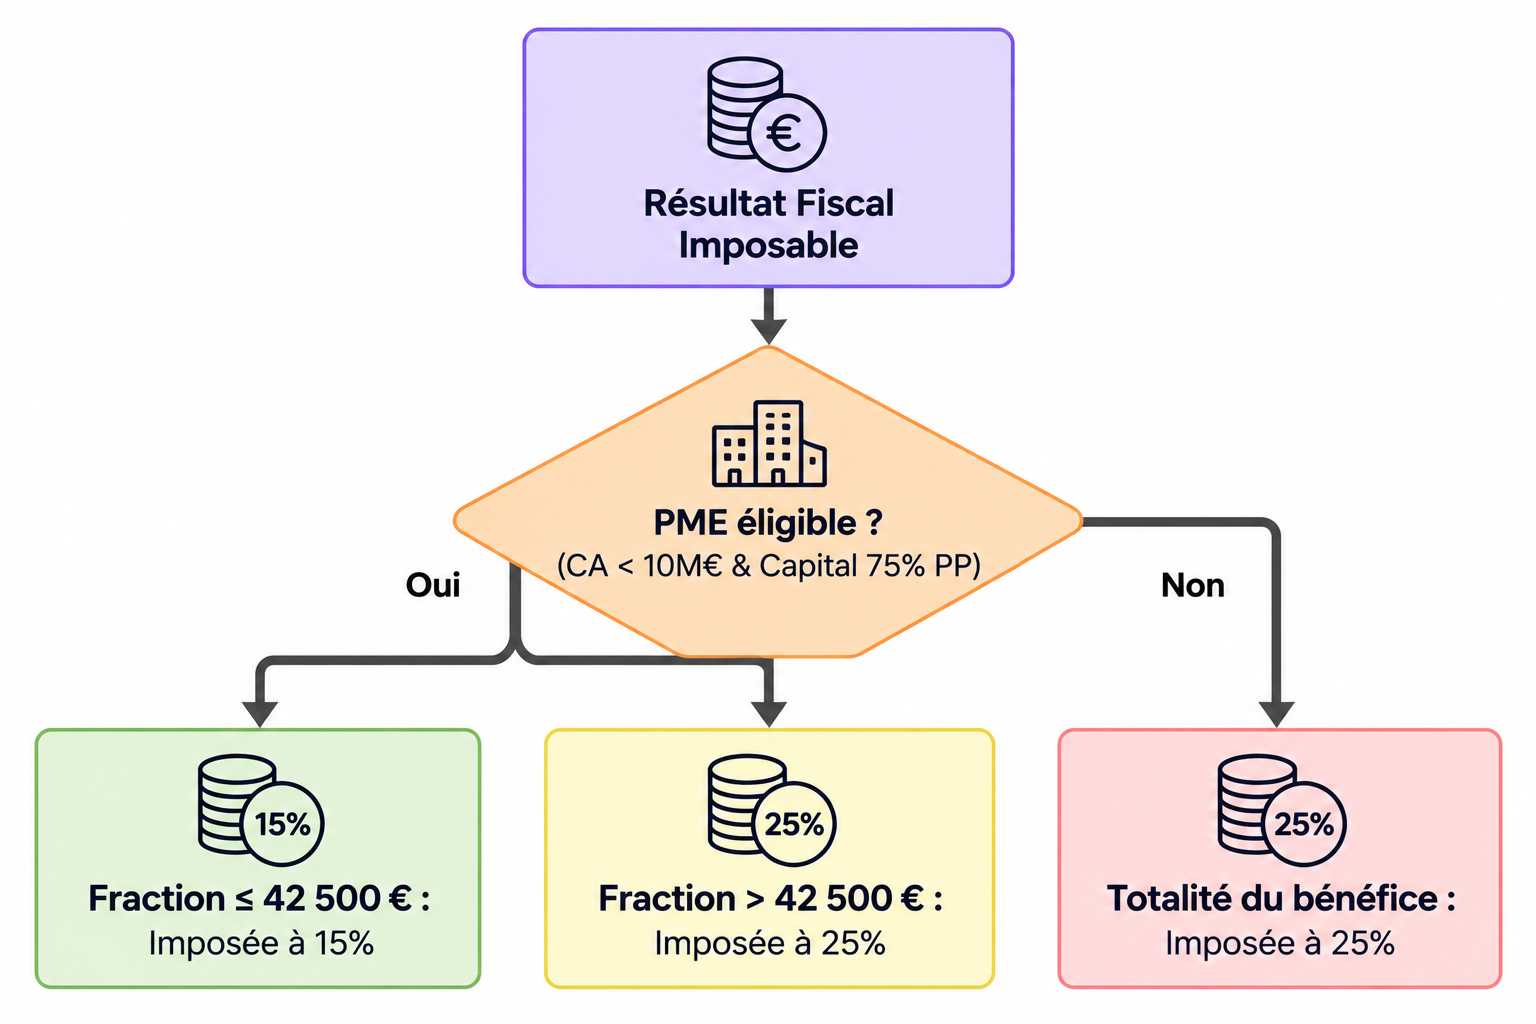
Le taux normal de l'impôt sur les sociétés est fixé à 25 % pour l'ensemble des entreprises. Ce taux unique de 25 % s'applique sur la totalité du bénéfice fiscal s'applique sur la fraction du bénéfice excédant 42500€.
Le taux réduit en faveur des PME
Afin de soutenir les petites et moyennes entreprises, le législateur prévoit un taux réduit d’IS de 15 % s'appliquant sur la tranche de bénéfice imposable inférieure ou égale à 42 500 €.
Pour bénéficier de ce taux réduit de 15 %, l'entreprise doit respecter simultanément trois conditions :
Réaliser un chiffre d'affaires hors taxes inférieur à 10 millions d'euros.
Avoir un capital entièrement libéré.
Être détenue de manière continue pour 75 % au moins par des personnes physiques (ou par des sociétés elles-mêmes détenues à 75 % par des personnes physiques).
Exemple d'application du taux réduit PME :
Une PME éligible réalise un résultat fiscal imposable de 60 000 € au titre de l'exercice :
Tranche jusqu'à 42 500 € : 42 500 € × 15 % = 6 375 €
Tranche au-delà (60 000 € - 42 500 € = 17 500 €) : 17 500 € × 25 % = 4 375 €
Impôt brut total : 6 375 € + 4 375 € = 10 750 €
La contribution sociale sur l'IS
Les entreprises ayant un chiffre d'affaires d'au moins 7,63 millions d'euros et dont l'IS brut dépasse 763 000 € sont redevables d'une contribution sociale de 3,3 %.
Cette contribution ne s'applique pas directement sur le résultat fiscal, mais sur le montant de l'IS brut dû, après un abattement forfaitaire de 763 000 € :
Formule contribution sociale : Contribution sociale = (Montant de l'IS dû - 763000€) x 3.3%
2. Les réductions d'impôt et crédits d'impôt
Une fois l'impôt brut calculé, l'entreprise impute ses avantages fiscaux pour déterminer l'impôt net à payer. Il convient de bien distinguer la réduction d'impôt du crédit d'impôt :
La réduction d'impôt
La réduction d'impôt (comme la réduction d'impôt pour mécénat d'entreprise) vient en déduction directe de l'IS calculé.
Si le montant de la réduction d'impôt est inférieur ou égal à l'impôt dû, il vient diminuer l'IS à payer.
Si le montant de la réduction d'impôt est supérieur à l'IS dû, le surplus ne donne lieu à aucun remboursement de la part de l'État. L'impôt net est simplement ramené à 0 €.
Le crédit d'impôt
Le crédit d'impôt (comme le Crédit d'Impôt Recherche - CIR ou le Crédit d'Impôt Innovation - CII) vient également diminuer l'impôt calculé.
Contrairement à la réduction d'impôt, si le montant du crédit d'impôt excède le montant de l'IS dû, l'excédent est remboursable par le Trésor public (ou peut faire l'objet d'une demande d'imputation sur d'autres impôts professionnels).
Quelle est la différence essentielle entre réduction et crédit d'impôt en cas de déficit fiscal ?
Si votre entreprise est déficitaire, son IS brut est égal à 0 €. Une réduction d'impôt ne procure aucun avantage financier immédiat (impôt ramené à 0 €), alors qu'un crédit d'impôt génère une créance sur l'État qui peut donner lieu à un versement de trésorerie direct !
3. L'échéancier fiscal et la liquidation de l'IS
Le paiement de l'impôt sur les sociétés au titre d'un exercice s'effectue obligatoirement en 4 acomptes trimestriels, suivis de la liquidation du solde.
Le calcul des acomptes
Les 4 acomptes sont calculés à partir du bénéfice imposable au taux normal de l'exercice précédent (bénéfice de référence).
Pour une entreprise soumise au taux normal de 25 %, chaque acompte trimestriel est égal à 6,25 % du bénéfice de référence (soit un quart de l'impôt de référence) :
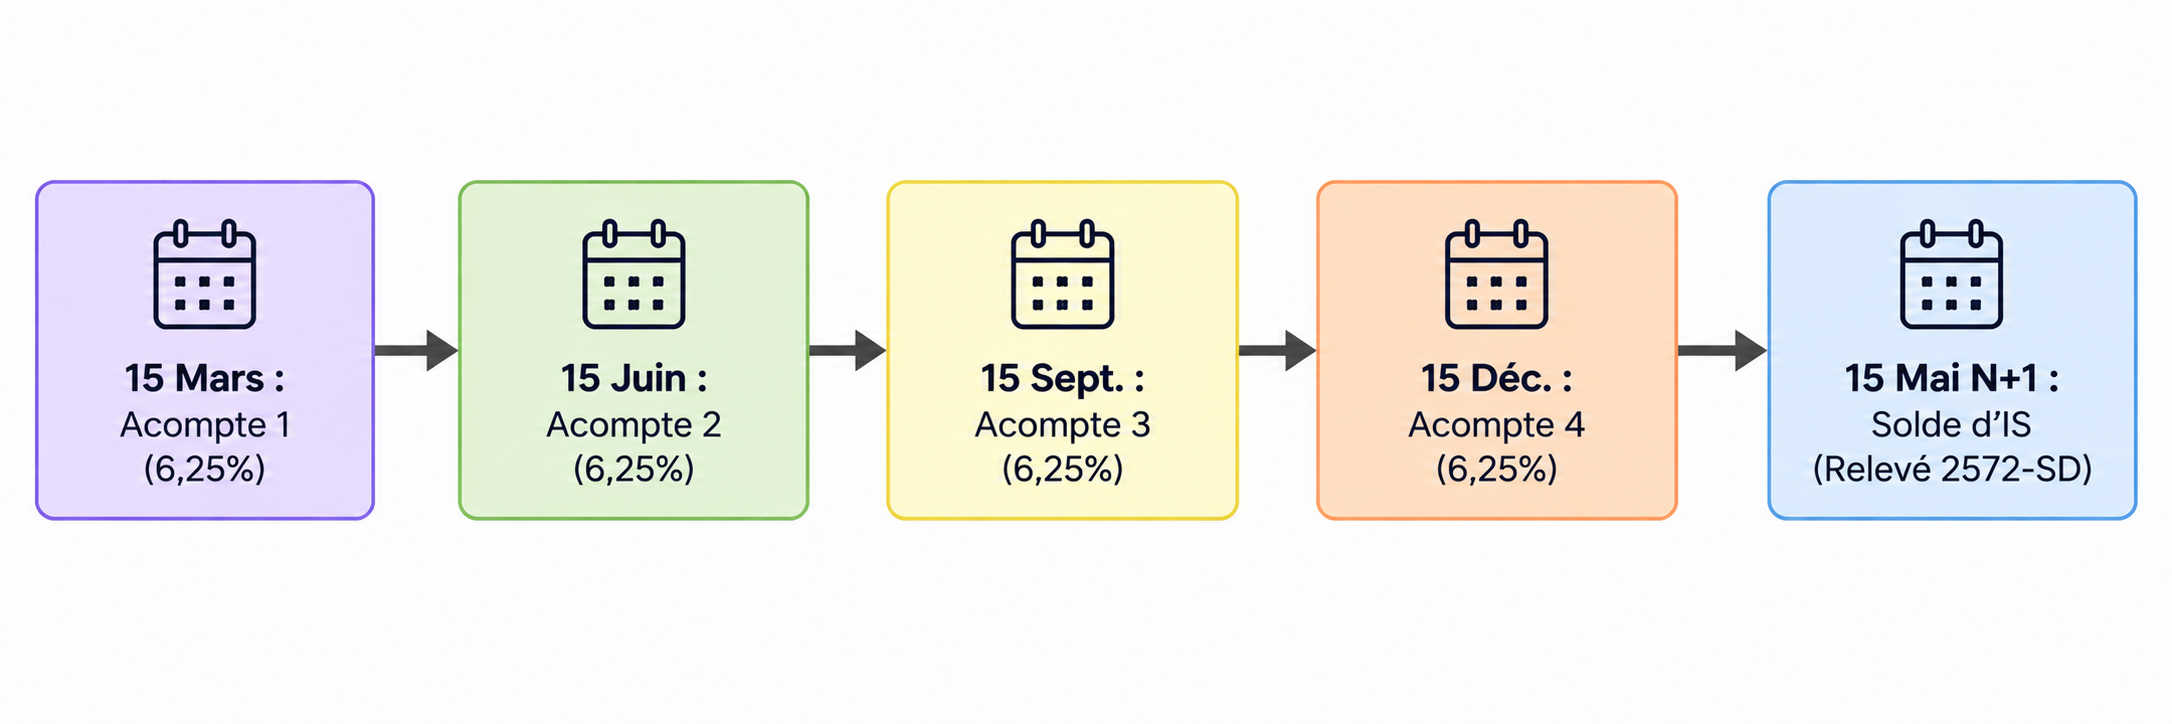
Échéance d'acompte | Date limite de verser | Assiette de calcul (Taux normal) |
1er acompte | 15 mars 2026 | 6,25 % du bénéfice imposable 2025 |
2e acompte | 15 juin 2026 | 6,25 % du bénéfice imposable 2025 |
3e acompte | 15 septembre 2026 | 6,25 % du bénéfice imposable 2025 |
4e acompte | 15 décembre 2026 | 6,25 % du bénéfice imposable 2025 |
Total des 4 acomptes | 25 % du bénéfice imposable 2025 |
Exemple chiffré complet d'échéancier fiscal
Prenons l'exemple d'une entreprise au titre de l'exercice 2026 (clôture au 31 décembre) :
Au titre de l'exercice 2025 (exercice de référence), son bénéfice imposable imposable au taux normal était de 100 000 € (IS 2025 = 25 000 €).
Au titre de l'exercice 2026, son bénéfice imposable réel ressort à 140 000 €.
1. Verser les 4 acomptes au cours de l'année 2026 :
1er acompte (15 mars 2026) : 100 000 € × 6,25 % = 6 250 €
2e acompte (15 juin 2026) : 6 250 €
3e acompte (15 septembre 2026) : 6 250 €
4e acompte (15 décembre 2026) : 6 250 €
Total des acomptes versés en 2026 = 25 000 €
2. Liquider le solde au 15 mai 2027 :
Impôt réel dû pour 2026 : 140 000 € × 25 % = 35 000 €
Déduction des acomptes déjà versés : - 25 000 €
Solde d'IS à verser (au plus tard le 15 mai 2027 via le relevé de solde 2572-SD) = 10 000 €
L'impôt est ainsi entièrement liquidé et réglé.
En résumé
Le calcul de l’IS repose sur le résultat fiscal et sur l’application du taux d’imposition correspondant à la situation de l’entreprise.
Les réductions et crédits d’impôt diminuent l’impôt dû, mais seuls les crédits d’impôt peuvent générer une créance remboursable.
Le paiement de l’IS s’organise autour de quatre acomptes trimestriels, suivis de la liquidation du solde.
Le contrôle des échéances, des montants versés et du télérèglement permet de sécuriser l’envoi effectif des déclarations fiscales.
Vous savez maintenant réaliser concrètement les contrôles effectifs sur vos déclarations, calculer les acomptes et liquider l'impôt sur les sociétés selon le calendrier fiscal légal. Vous pouvez désormais répondre à quelques questions pour vous mettre en situation !