Maitrisez les principes de la TVA
Dans cette troisième partie du cours, nous allons nous intéresser plus précisément au contrôle de conformité des démarches fiscales et réglementaires de l’entreprise en matière de taxe sur la valeur ajoutée (TVA), c'est-à-dire à vérifier qu'elles respectent bien les principes de cette taxe. Pour cela, il faut tout d'abord comprendre exactement le fonctionnement pratique de la TVA.
1. Le champ d’application de la TVA
La TVA signifie « taxe sur la valeur ajoutée ». Son champ d'application est particulièrement large.
L’article 256-I du Code Général des Impôts (CGI) dispose que :
Sont soumises à la TVA les livraisons de biens et les prestations de services effectuées à titre onéreux par un assujetti agissant en tant que tel.
Cette seule phrase synthétise toutes les notions fondamentales pour comprendre le déclenchement de la TVA. Ainsi, pour savoir si une transaction entre dans le champ de la TVA, vous devez vérifier si l’opération réunit deux critères essentiels :
L'opération est réalisée à titre onéreux ;
L'opération est effectuée par un assujetti agissant en tant que tel.
La livraison de biens ou la prestation de services à titre onéreux
L’opération doit être réalisée à titre onéreux, ce qui implique une contrepartie directe (généralement le paiement d'un prix). Lorsqu’une opération est effectuée à titre purement gratuit, la TVA ne s’applique pas.
En effet, si une entreprise remet gratuitement un bien sans aucune contrepartie, la base d'imposition est nulle.
La notion d’assujetti
Est assujettie à la TVA toute personne qui exerce de manière indépendante une activité économique, quel que soit son statut juridique ou sa forme sociale.
Le champ d'application économique est tellement vaste qu'il englobe même certaines activités illicites ! La Cour de justice de l'Union européenne (CJUE) a par exemple jugé que la location d'un emplacement utilisé pour la vente de stupéfiants entre dans le champ de la TVA : il s’agit d’une activité économique réalisée de manière indépendante et à titre onéreux.
2. Le calcul de la TVA à payer et le mécanisme de déduction
Le calcul du montant de TVA dû par l'entreprise au Trésor public repose sur le mécanisme de la taxe sur la valeur ajoutée, combinant TVA collectée et TVA déductible.
La TVA collectée
La TVA collectée est la taxe que le fournisseur d’un bien ou d’un service facture à ses clients. Le fournisseur perçoit cette taxe pour le compte de l’État : elle ne constitue en aucun cas un produit pour l'entreprise.
Si vous vendez un bien pour un montant de 100 € HT (hors taxes) soumis au taux normal de 20 %, vous inscrivez sur votre facture une TVA de 20 €, soit un total de 120 € TTC (toutes taxes comprises). Les 20 € encaissés auprès de votre client devront être reversés à l'État lors de votre déclaration de TVA.
La TVA déductible
La TVA déductible correspond à la taxe que l'entreprise a payée à ses propres fournisseurs lors de ses achats de biens ou de services professionnels.
L'entreprise récupère cette TVA auprès de l'État lors de sa déclaration. En effet, la TVA est un impôt général sur la consommation qui ne doit peser que sur le consommateur final.
La liquidation de la TVA
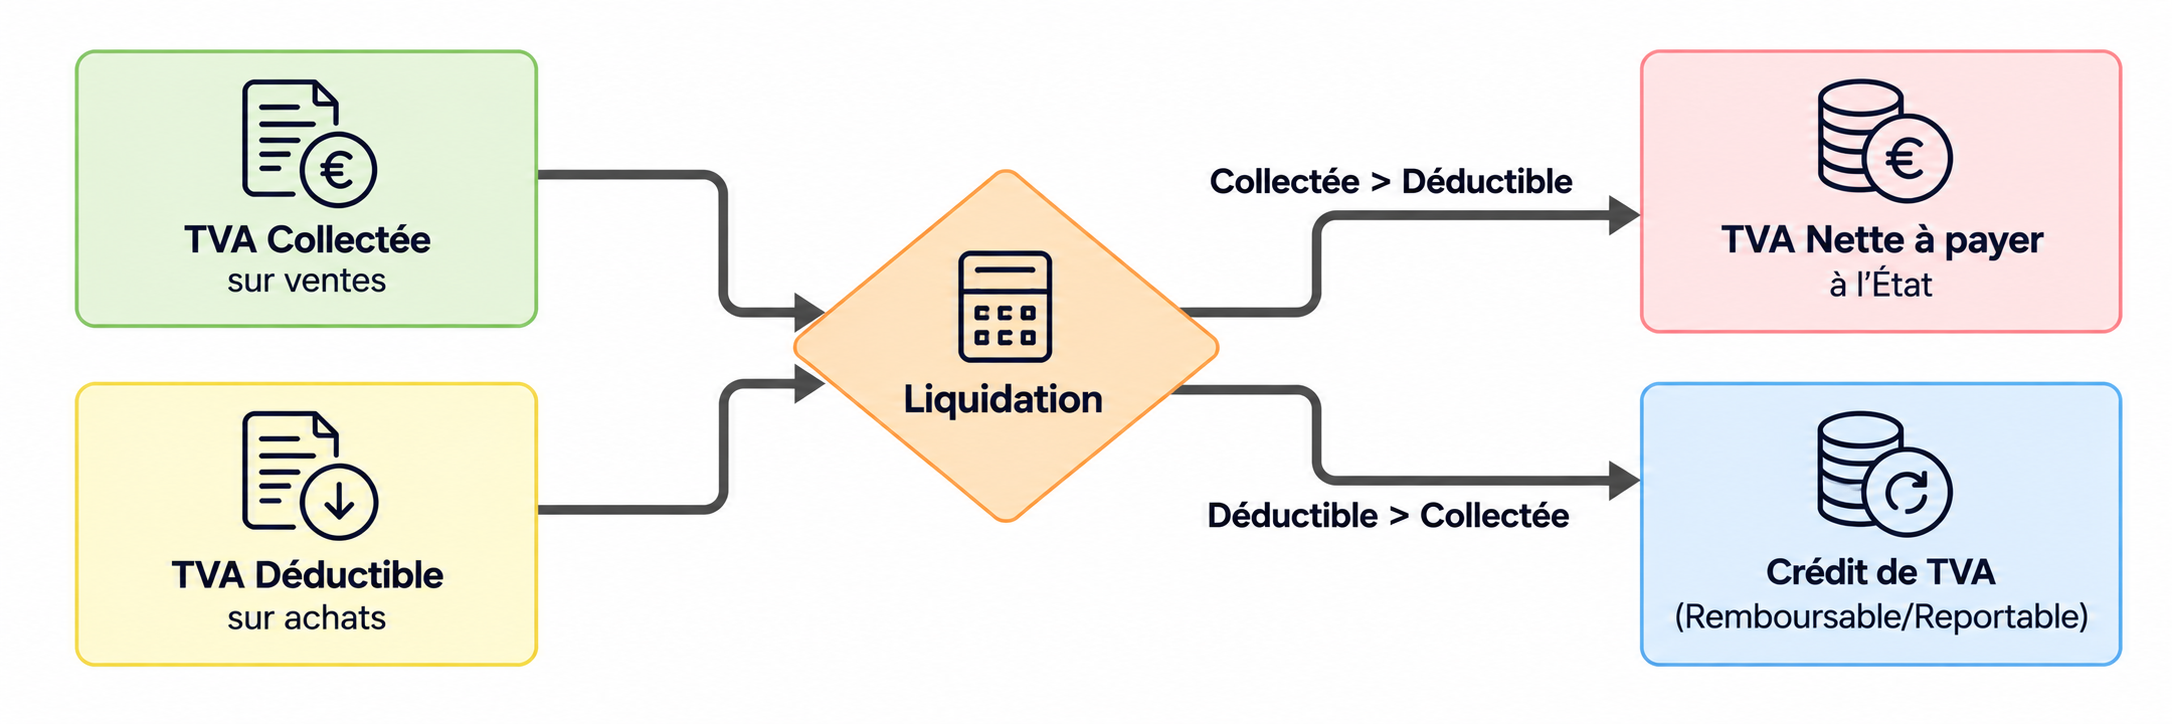
Lors de la déclaration périodique, l'entreprise liquide sa position fiscale :
Formule TVA nette : TVA nette = TVA collectée - TVA déductible
Si TVA collectée > TVA déductible : l'entreprise doit reverser une TVA à payer à l'État.
Si TVA déductible > TVA collectée : l'entreprise se trouve en situation de crédit de TVA. Elle peut demander le remboursement de ce crédit à l'administration ou l'imputer sur ses déclarations futures.
Pourquoi dit-on que la TVA est neutre pour les entreprises ?
La TVA est un impôt neutre pour la trésorerie définitive des entreprises assujetties : l'entreprise ne fait que collecter l'impôt pour le compte de l'État sur ses ventes et récupérer la taxe acquittée sur ses achats. Seul le consommateur final, qui ne peut pas déduire la TVA, supporte la charge définitive de l'impôt.
3. L'exigibilité, les taux et la facturation
Pour déclarer correctement la TVA, vous devez déterminer la base imposable, le taux applicable et le fait générateur de l'impôt.
L'assiette et les taux de TVA
L’assiette de la TVA correspond au prix de vente hors taxes (HT) du bien ou du service rendu. Le taux appliqué dépend de la nature de l’opération :
Le taux normal de 20 % : s’applique par défaut à toutes les opérations ne bénéficiant pas expressément d'un taux réduit ou intermédiaire.
Le taux intermédiaire de 10 % : concerne notamment la restauration à consommer sur place, le transport de voyageurs ou les travaux d'amélioration du logement.
Le taux réduit de 5,5 % : s’applique aux produits alimentaires de première nécessité, aux livres ou à l'énergie.
Le taux super-réduit de 2,1 % : réservé aux médicaments remboursables et à la presse.
La date d’exigibilité de la TVA
La date d’exigibilité est la date à laquelle le Trésor public est en droit de réclamer le paiement de la taxe. Elle conditionne la période sur laquelle la TVA doit être déclarée :
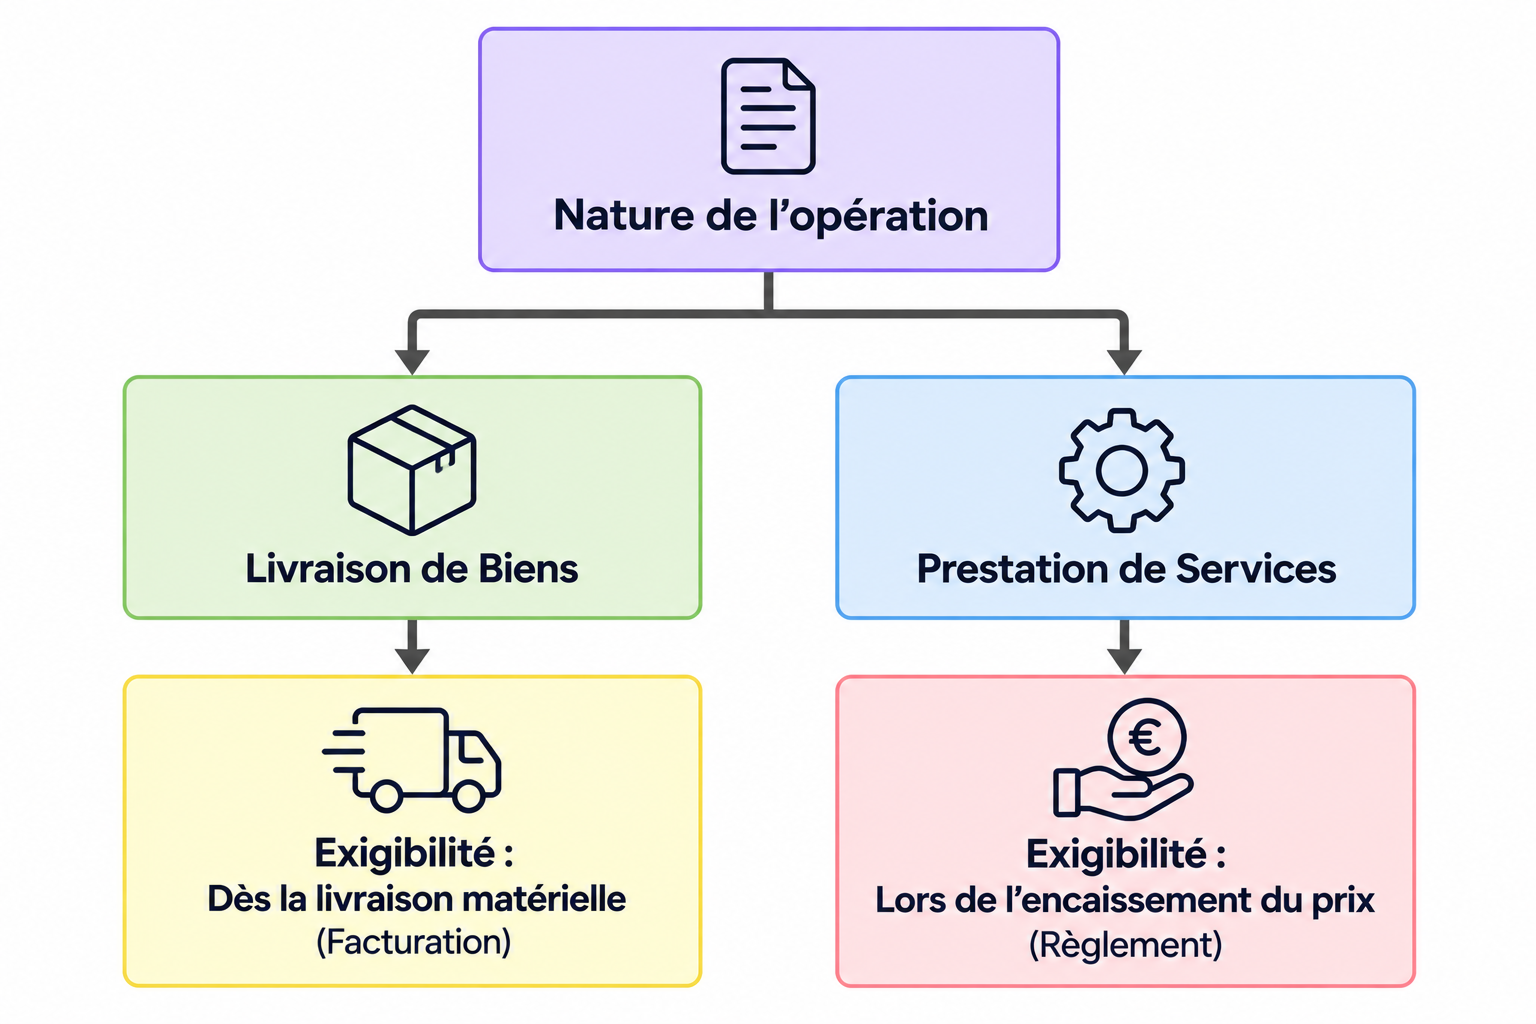
Pour les livraisons de biens : l’exigibilité intervient dès la livraison matérielle du bien (CGI, art. 256-II).
Pour les prestations de services : l’exigibilité intervient lors de l’encaissement des acomptes ou du prix (TVA sur les encaissements).
L'obligation de facturation
Toute opération taxable réalisée entre professionnels doit obligatoirement donner lieu à l'émission d'une facture (CGI, art. 289, I). La TVA acquittée sur un achat ne peut être déduite par le client que si elle figure explicitement sur une facture régulière (CGI, art. 271-II).
En résumé
La TVA s’applique principalement aux opérations réalisées à titre onéreux par un assujetti exerçant une activité économique de manière indépendante.
La TVA nette correspond à la différence entre la TVA collectée auprès des clients et la TVA déductible payée aux fournisseurs.
La TVA est neutre pour l’entreprise assujettie, car sa charge définitive repose sur le consommateur final.
La déclaration correcte de la TVA nécessite de déterminer son assiette, son taux et sa date d’exigibilité selon la nature de l’opération.
Vous maîtrisez désormais les principes fondamentaux du champ d'application, du calcul et de l'exigibilité de la TVA. Dans le chapitre suivant, vous découvrirez comment contrôler l'envoi effectif des déclarations de TVA et gérer la transition vers les nouveaux formats déclaratifs !