Prenez en compte les évolutions liées à l’internationalisation des activités
Intéressons-nous aux incidences des stratégies d’internationalisation des entreprises sur la gestion de vos obligations réglementaires et fiscales et la gestion du « cash fiscal ». Nous verrons comment optimiser le « cash fiscal » de votre entreprise, c’est-à-dire les incidences en matière de trésorerie.
À partir d’un certain niveau de développement des activités internationales, votre entreprise va ouvrir des sites à l’étranger (par exemple des filiales, c’est-à-dire des entreprises détenues par votre entreprise) et devenir ainsi un groupe multinational.
1. Le principe des prix de transfert et la pleine concurrence
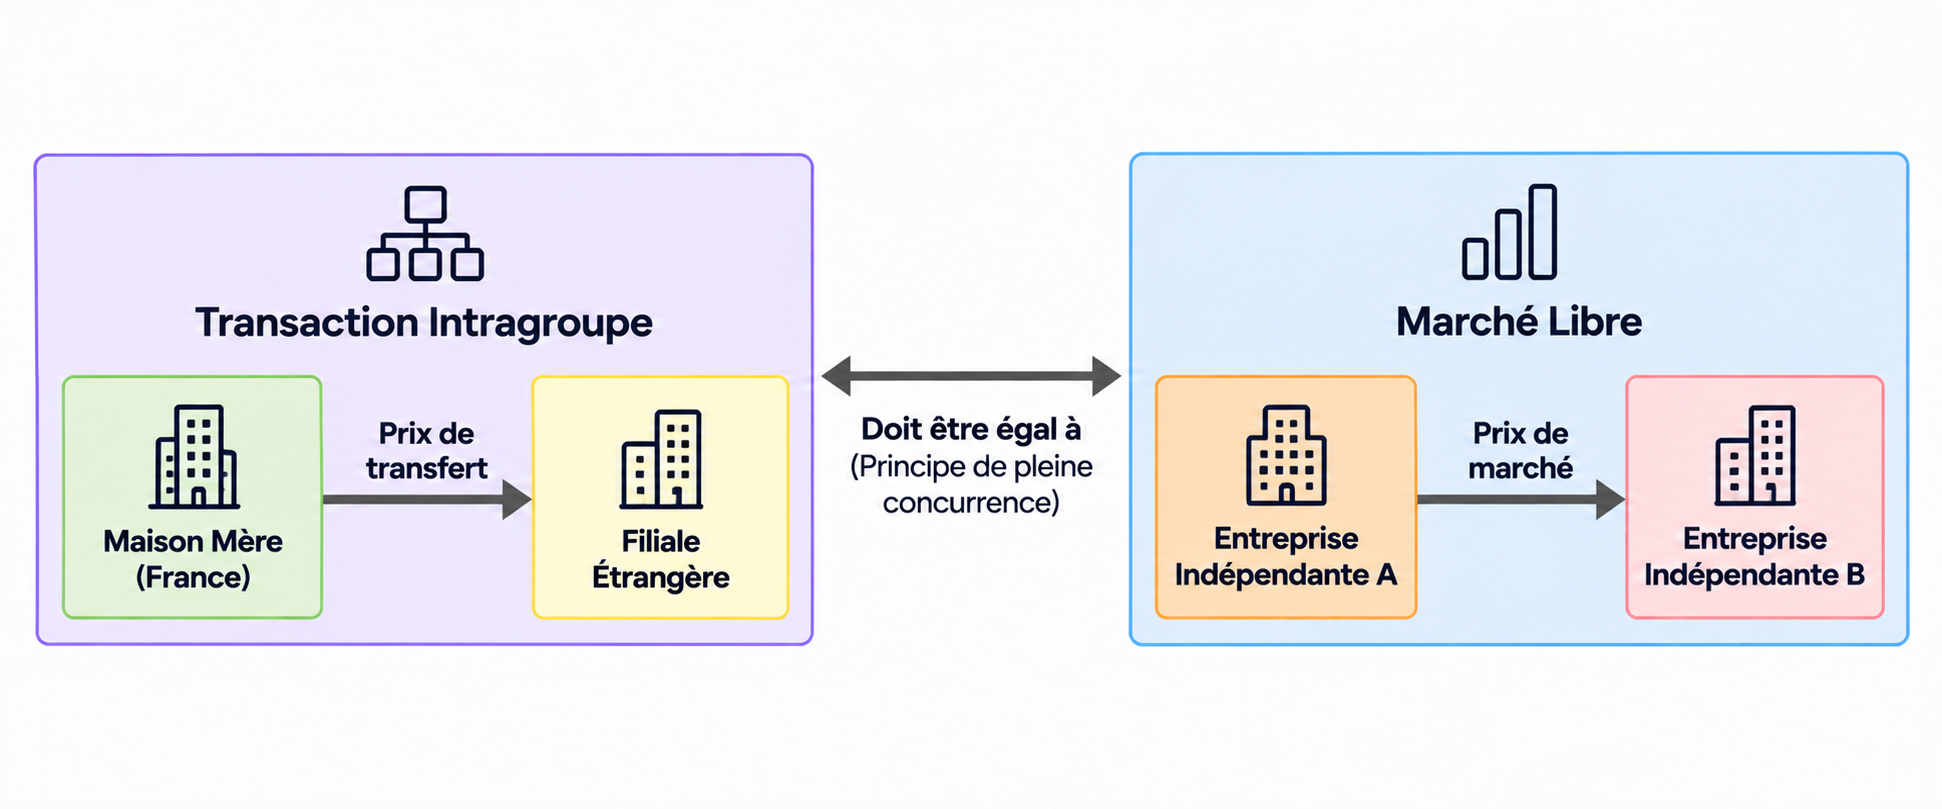
Dans le cadre de son développement international, une entreprise effectue naturellement des transactions avec ses entités implantées hors de France. Par exemple, la maison mère française rend des prestations de services à ses filiales étrangères, ou inversement.
L'enjeu fiscal des prix de transfert
En fixant le prix de leurs opérations transfrontalières, les groupes opèrent des choix qui affectent directement le montant de l'impôt perçu par chacun des États concernés, ainsi que la charge fiscale globale du groupe.
Il peut être tentant pour un groupe multinational de réduire le résultat imposable dans un pays où la fiscalité est élevée pour l'augmenter dans un pays à fiscalité plus faible, réduisant ainsi son impôt total.
La filiale B, située dans une île où le taux d'impôt sur les sociétés (IS) est de 5 %, facture une prestation de services à la société A, située en France où le taux d'IS est fixé au taux normal de 25 %.
Cas 1 : Facturation au prix de marché = 500 000 €.
Cas 2 : Facturation à un prix anormalement élevé = 3 000 000 €.
En k€ | France (IS à 25 %) | Île à fiscalité privilégiée (IS à 5 %) |
Produits de l'entreprise | 10 000 (par hypothèse) | Cas 1 : 500 € / Cas 2 : 3 000 € |
Charges de l'entreprise | 5 000 (avant opération) + Cas 1 : 500 € / Cas 2 : 3 000 € | 0 € (par hypothèse) |
Résultat fiscal | Cas 1 : 4 500 € / Cas 2 : 2 000 € | Cas 1 : 500 € / Cas 2 : 3 000 € |
IS dû dans le pays | Cas 1 : 4 500 × 25 % = 1 125 €Cas 2 : 2 000 × 25 % = 500 € | Cas 1 : 500 × 5 % = 25 €Cas 2 : 3 000 × 5 % = 150 € |
Analyse du Cas 1 (Prix de marché) : L'impôt total payé au niveau mondial par le groupe s'élève à 1 150 k€ (1 125 k€ en France + 25 k€ dans l'île).
Analyse du Cas 2 (Prix excessif) : L'impôt total payé au niveau mondial descend à 650 k€ (500 k€ en France + 150 k€ dans l'île).
Dans le cas 2, l'entreprise réaliserait une économie fiscale globale induite de 500 k€ (1 150 - 650) via un transfert de bénéfices. La France subirait quant à elle un manque à gagner fiscal de 625 k€ (1 125 - 500).
La réaction de l'administration : le redressement pour transfert indirect de bénéfices
Pour se prémunir contre ces pertes de recettes, l'administration fiscale vérifie que les transactions intragroupe sont conclues au principe de pleine concurrence (arm's length principle), c'est-à-dire au prix qu'auraient pratiqué des entreprises indépendantes sur le marché libre.
Si l'administration fiscale (en vertu de l'article 57 du Code Général des Impôts) constate qu'une entreprise a opéré un transfert indirect de bénéfices à l'étranger, elle rehausse le résultat fiscal de l'entreprise :
En réintégrant le manque à gagner (en cas de vente à un prix anormalement bas) ;
Ou en rejetant la déduction de la charge excessive (en cas d'achat à un prix anormalement élevé).
Si votre entreprise française fournit une prestation à une filiale espagnole pour 500 000 € alors que la valeur de marché est de 1 000 000 €, le vérificateur réintègre la différence de 500 000 € dans votre résultat imposable. Au taux d'IS de 25 %, cela génère un rappel d'impôt direct de 125 000 € (500 000 € × 25 %), assorti de pénalités et d'intérêts de retard.
2. L'encadrement réglementaire et les nouvelles obligations (Périmètre ETI & Pilier 2)
Pour justifier la conformité de leurs prix pratiqués, les entreprises doivent souscrire deux niveaux d'obligations documentaires en France.
1. La déclaration annuelle simplifiée (Cerfa 2257-SD)
Chaque année, les entreprises soumises à l'obligation doivent télétransmettre le formulaire 2257-SD dans les 6 mois suivant le dépôt de leur déclaration de résultat. Cette déclaration synthétise la politique de prix de transfert et retrace la nature et les montants des flux intragroupe franchissant les frontières.
2. La documentation complète tenue à disposition (Master File / Local File)
En cas de contrôle fiscal, les entreprises d'une certaine taille doivent remettre une documentation détaillée comprenant un fichier principal (Master File) décrivant l'activité globale du groupe et un fichier local (Local File) détaillant les opérations de l'entité française.
L'Impôt minimum mondial à 15 % (Pilier 2 de l'OCDE)
Dans le cadre des travaux de l'OCDE et de l'Union européenne contre l'optimisation fiscale agressive, un dispositif majeur est entré en vigueur en 2024 : le Pilier 2.
3. Les conventions fiscales internationales et les retenues à la source
Lorsqu'une entreprise réalise des opérations transfrontalières, la même matière imposable risque d'être taxée deux fois : une première fois dans le pays de la source (où le revenu est généré) et une seconde fois dans le pays de résidence (où l'entreprise est établie).
Pour éliminer cette double imposition, la France a conclu un réseau étendu de conventions fiscales internationales bilatérales.
Le mécanisme de la retenue à la source et du crédit d'impôt
Lorsqu'une entreprise française facture une prestation de services ou perçoit des redevances d'un client situé dans un État partenaire (par exemple l'Inde) :
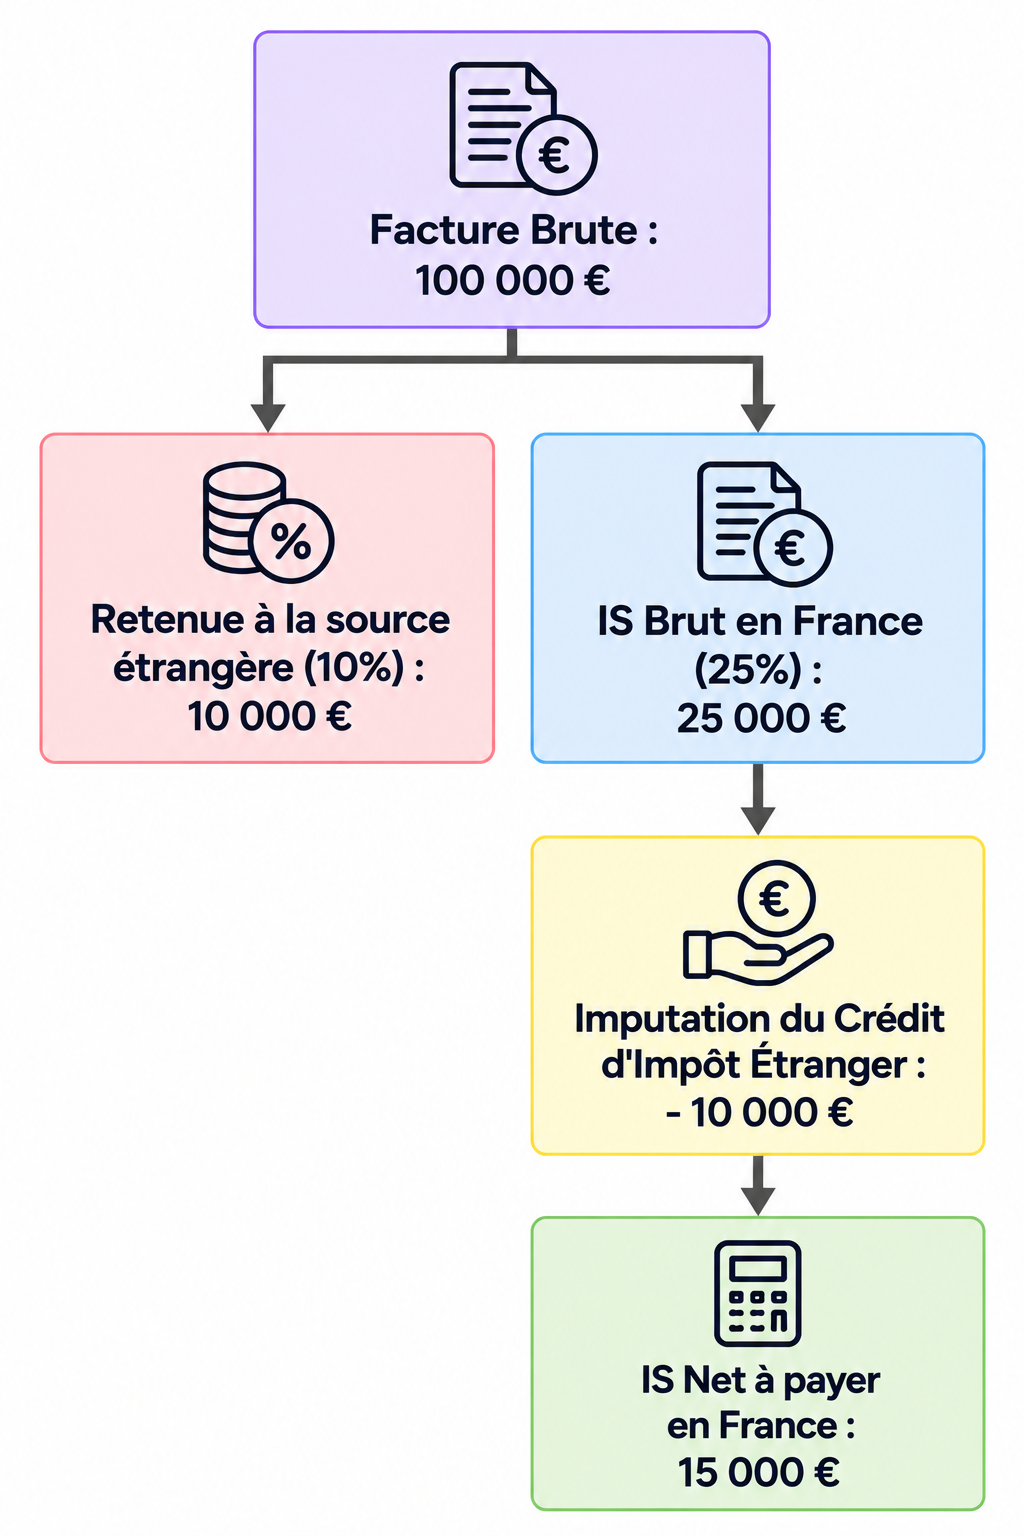
L'État de la source (l'Inde) préserve son droit d'imposer en prélevant une retenue à la source directement lors du paiement de la facture (par exemple au taux conventionnel de 10 %).
La société française comptabilise le produit brut et paye l'IS en France sur la totalité du revenu.
Pour éviter la double imposition, la convention fiscale prévoit l'octroi d'un crédit d'impôt étranger venant s'imputer sur l'impôt sur les sociétés dû en France, dans la limite de l'impôt français correspondant.
Une entreprise française facture 100 000 € de prestations d'assistance technique à un client en Inde. En vertu de la convention fiscale, l'Inde applique une retenue à la source de 10 %, soit 10 000 €. Le client indien verse 90 000 € nets à l'entreprise française. En France, l'entreprise déclare 100 000 € de produit (IS brut de 25 000 € au taux de 25 %) et impute son crédit d'impôt de 10 000 €, ramenant son IS net à payer en France à 15 000 €. La double imposition est ainsi éliminée.
Quel est l'impact de la retenue à la source sur le cash fiscal ?
Même si la double imposition est évitée au final grâce au crédit d'impôt, la retenue à la source prélevée immédiatement à l'étranger représente un décalage de trésorerie (un impact sur le « cash fiscal ») que le responsable financier doit intégrer lors de la négociation des contrats internationaux.
En résumé
L’internationalisation des activités modifie les obligations fiscales de l’entreprise et peut avoir un impact sur sa trésorerie.
Les transactions entre sociétés d’un même groupe situées dans différents pays doivent respecter le principe de pleine concurrence.
Les groupes concernés doivent respecter des obligations déclaratives et documentaires spécifiques en matière de prix de transfert.
Les conventions fiscales internationales et les crédits d’impôt permettent de limiter les situations de double imposition.
Vous maîtrisez désormais les règles d'encadrement des prix de transfert, les nouveaux seuils applicables aux ETI, le fonctionnement de l'impôt minimum mondial à 15 % ainsi que les principes d'imputation des retenues à la source !