Récupérez vos retenues à la source payées à l’étranger
Dans les chapitres précédents, vous avez étudié le cadre stratégique des prix de transfert, les seuils documentaires applicables aux ETI (150 millions d'euros) ainsi que le mécanisme général des conventions fiscales.
Pour clore cette partie et optimiser la gestion de votre « cash fiscal » (votre trésorerie fiscale), ce chapitre aborde la gestion pratique de deux leviers essentiels de l'activité internationale :
La récupération des retenues à la source étrangères sous forme de crédits d'impôt en France ;
La souscription des déclarations douanières et fiscales pour les échanges intra-UE (état récapitulatif TVA et EMEBI sur le portail DEBWEB2).
1. Récupérez vos retenues à la source payées à l'étranger
Lorsqu'une entreprise française fournit des prestations de services, cède des brevets ou octroie des licences à un client situé à l'étranger, le pays de résidence du client applique fréquemment une retenue à la source lors du règlement de la facture.
Sans mécanisme de correction, le même revenu subirait une double imposition : une première taxation à l'étranger par retenue à la source, puis une seconde taxation en France dans le cadre du résultat imposable à l'impôt sur les sociétés (IS).
La mécanique de l'élimination de la double imposition
Pour éviter ce surcoût fiscal et protéger la trésorerie des entreprises, la France a signé des conventions fiscales internationales bilatérales. Ces traités prévoient l'octroi d'un crédit d'impôt étranger égal au montant de la retenue à la source prélevée (dans la limite du taux plafond conventionnel).
Ce crédit d'impôt vient s'imputer directement sur le montant de l'IS dû en France.
Exemple d'illustration pratique (Cas de l'Inde) :
Votre entreprise française facture une prestation d'assistance technique de 100 000 € HT à un client établi en Inde. En vertu de la convention fiscale franco-indienne, l'Inde applique une retenue à la source de 10 %.
1. Facturation initiale : 100 000 €
2. Retenue à la source prélevée en Inde (10 %) : 10 000 € (versés au Trésor indien par le client)
3. Encaissement net de trésorerie : 90 000 € sur le compte bancaire français
Dans la comptabilité et la déclaration fiscale en France (Liasse 2058-A) :
Vous comptabilisez le produit brut de 100 000 € dans votre chiffre d'affaires.
L'IS brut calculé au taux normal de 25 % s'élève à 25 000 € (100 000 € × 25 %).
Vous imputez le crédit d'impôt étranger de 10 000 € sur votre relevé de solde d'IS (imprimé 2572-SD).
L'IS net à payer en France s'élève à 15 000 € (25 000 € - 10 000 €).
Grâce au crédit d'impôt conventionnel, la charge fiscale globale supportée par l'entreprise reste exactement de 25 000 € (10 000 € payés en Inde + 15 000 € payés en France). La double imposition subie est intégralement éliminée !
Les démarches administratives pour sécuriser votre « cash fiscal »
Pour bénéficier du taux réduit de retenue à la source prévu par la convention et pouvoir imputer le crédit d'impôt en France, le responsable fiscal doit accomplir trois démarches incontournables :
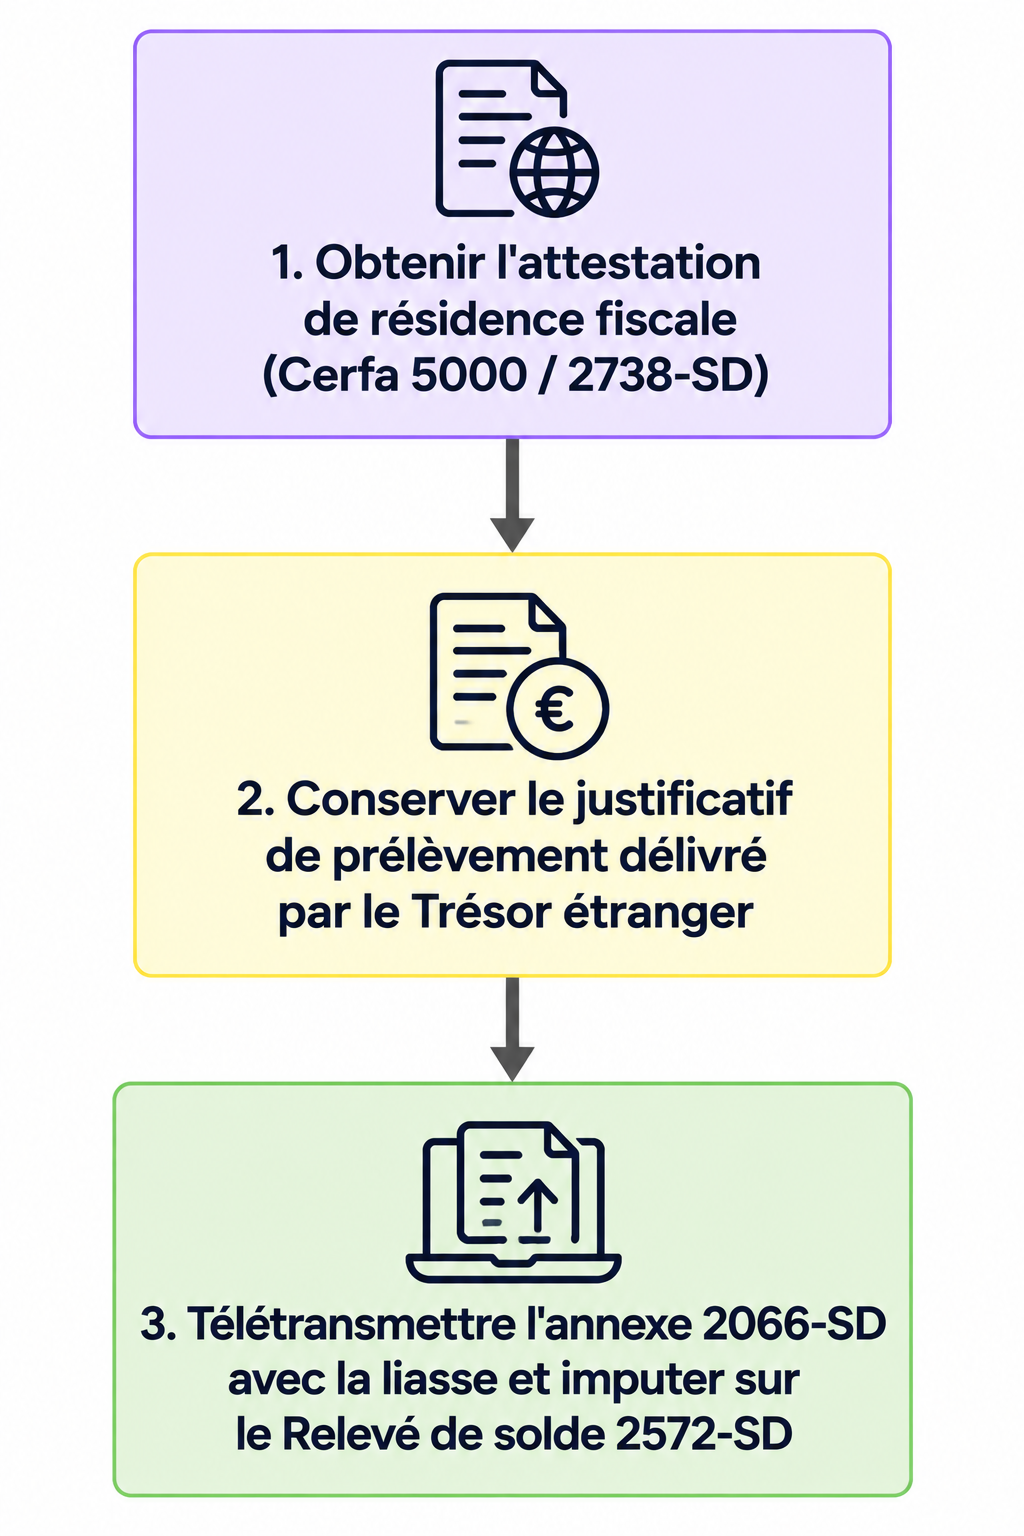
Obtenir une attestation de résidence fiscale (Formulaire Cerfa n° 5000 / 2738-SD) : ce document délivré par le Service des Impôts des Entreprises (SIE) français prouve à l'administration fiscale étrangère que votre société est bien résidente fiscale en France.
Conserver le justificatif de prélèvement effectif : vous devez réclamer à votre client étranger le certificat officiel de paiement délivré par son Trésor public local attestant du versement effectif de la retenue.
Renseigner l'imprimé n° 2066-SD : annexe transmise avec la liasse fiscale récapitulant l'ensemble des crédits d'impôt sur revenus encaissés hors de France.
2. Déclarez vos échanges de biens intra-UE : l'état récapitulatif TVA et l'EMEBI sur DEBWEB2
Au-delà des flux de services avec les pays tiers, le développement international s'appuie massivement sur le marché unique européen. Pour vos livraisons de marchandises à destination d'autres États membres de l'Union européenne, vous devez effectuer vos déclarations réglementaires sur le téléservice DEBWEB2 de la douane (douane.gouv.fr).
Depuis la réforme d'harmonisation européenne, la Déclaration d'échanges de biens (DEB unique) est officiellement supprimée. Les entreprises doivent souscrire deux formalités distinctes.
1. L'état récapitulatif TVA (Formalité fiscale obligatoire pour tous)
Dès lors que votre entreprise réalise une livraison intracommunautaire de biens (vente ou transfert de marchandises de France vers un autre pays de l'UE), vous devez souscrire un état récapitulatif TVA (CGI, art. 289 B).
Qui est concerné ? : Toutes les entreprises assujetties, quel que soit leur chiffre d'affaires, dès la première livraison intracommunautaire.
Quel est le régime fiscal ? : Les livraisons se font sous le code régime 21 (livraison intracommunautaire exonérée en France en vertu de l'article 262 ter, I du CGI).
Quelle est l'échéance ? : À télétransmettre au plus tard le 10e jour ouvrable du mois suivant le mois de référence.
2. L'enquête mensuelle EMEBI (Formalité statistique sur échantillon)
L'Enquête mensuelle sur les échanges de biens intra-UE (EMEBI) remplace le volet statistique de l'ancienne DEB.
Qui est concerné ? : Uniquement les entreprises faisant partie de l'échantillon statistique annuel et ayant reçu une lettre-avis officielle de la Direction Générale des Douanes et Droits Indirects (DGDDI).
Quel est l'objectif ? : Mesurer les flux physiques de marchandises pour calculer le chiffre officiel du commerce extérieur de la France (loi statistique de 1951).
Que se passe-t-il si mon entreprise ne fait pas partie de l'échantillon EMEBI ?
Si vous n'avez pas reçu la lettre avis d'obligation de réponse à l'EMEBI, vous n'avez aucune déclaration statistique à souscrire. En revanche, vous conservez l'obligation stricte de télétransmettre l'état récapitulatif TVA sur DEBWEB2 pour l'ensemble de vos livraisons intracommunautaires !
Cas pratique d'application : L'expédition de marchandises en Espagne (Sapins de Noël)
Pour illustrer le fonctionnement concret sur le portail DEBWEB2, prenons l'exemple d'une société française commercialisant des produits horticoles.
La transaction :
En novembre, la société française vend et expédie un lot de 500 sapins de Noël à un distributeur espagnol identifié à la TVA en Espagne pour un montant de 15 000 € HT.
Les étapes de traitement sur DEBWEB2 :
Étape 1 : Vérifier le numéro de TVA intracommunautaire de l'acquéreur espagnol sur le système VIES.
Étape 2 : Établir la facture en exonération de TVA (« Exonération TVA, art. 262 ter, I du CGI »).
Étape 3 : Se connecter au téléservice DEBWEB2 sur douane.gouv.fr avant le 10e jour ouvrable de décembre.
Étape 4 : Saisir la déclaration selon la situation de l'entreprise :
Option A : L'entreprise est sélectionnée dans l'échantillon EMEBI
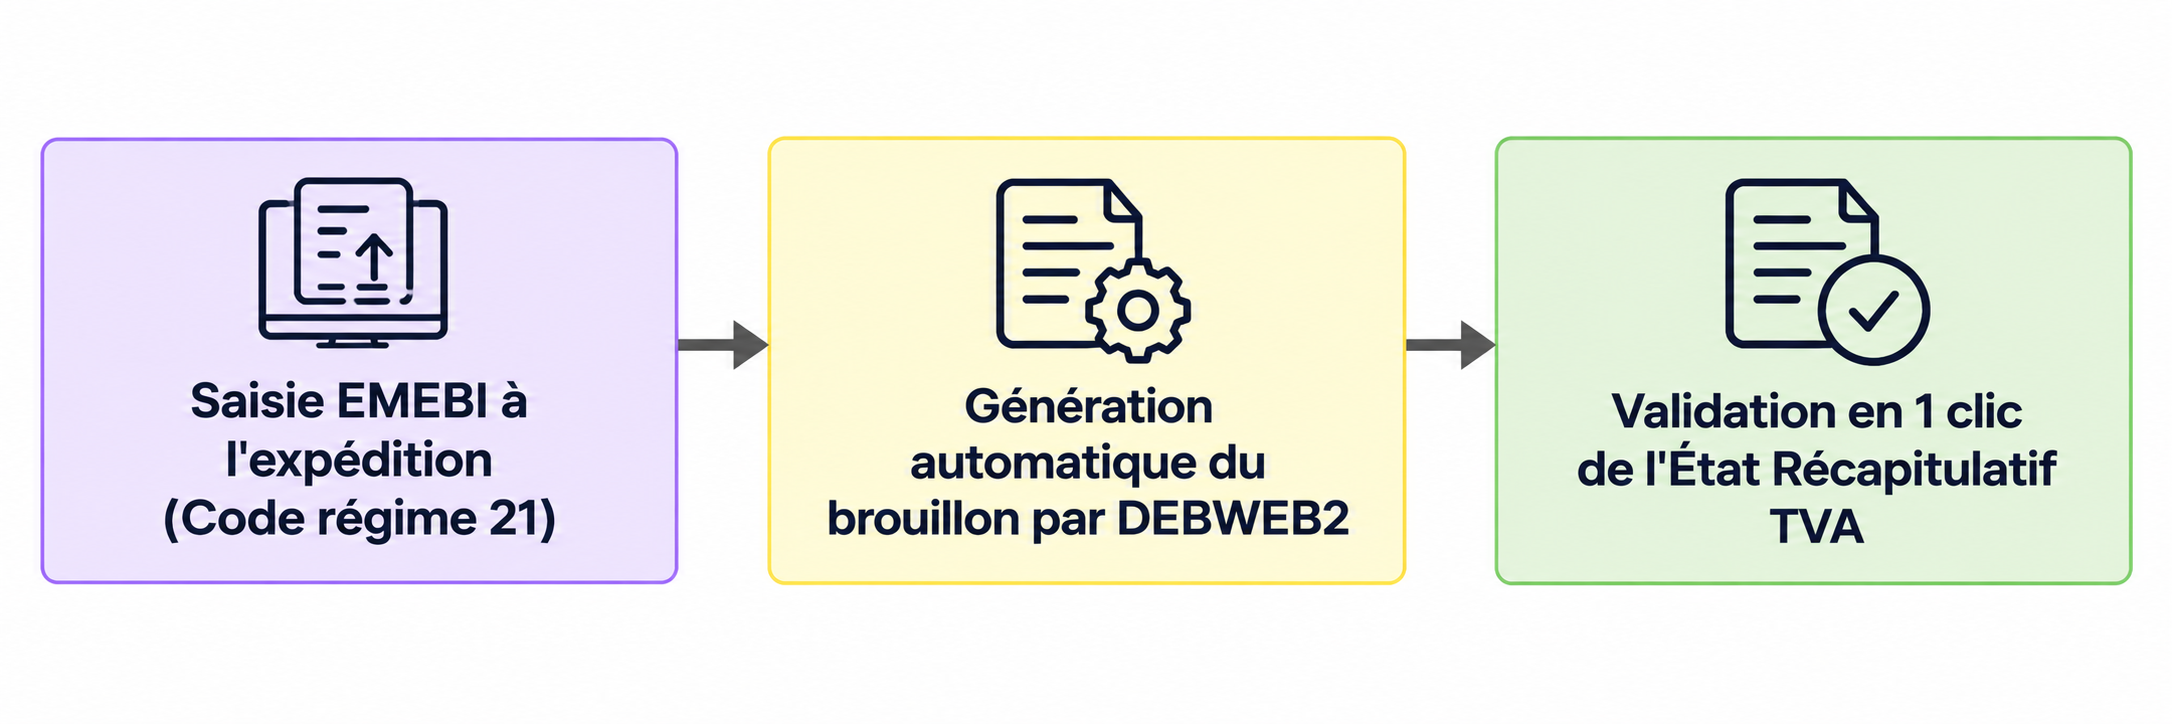
L'entreprise saisit sa réponse à l'enquête statistique EMEBI à l'expédition (variables détaillées : nomenclature douanière, valeur, poids, pays d'origine, numéro de TVA du client espagnol, code régime 21).
Grâce à la fonctionnalité de préremplissage automatique de DEBWEB2, le système génère un brouillon d'état récapitulatif TVA à partir des données transmises au titre du régime 21.
Le responsable valide l'état récapitulatif TVA en un clic !
Option B : L'entreprise n'est pas dans l'échantillon EMEBI
L'entreprise saisit directement son état récapitulatif TVA à l'expédition :
Identifiant TVA de l'acquéreur espagnol (ex. ESB12345678) ;
Valeur fiscale des marchandises : 15 000 € ;
Code régime : 21.
En résumé
Les retenues à la source payées à l’étranger peuvent être récupérées en France sous forme de crédits d’impôt afin d’éviter une double imposition.
La récupération du crédit d’impôt nécessite de conserver les justificatifs et de respecter plusieurs démarches administratives.
Les livraisons de biens dans l’Union européenne nécessitent un état récapitulatif TVA, tandis que l’EMEBI concerne uniquement les entreprises sélectionnées.
Le contrôle des déclarations et des échéances permet de sécuriser les opérations internationales et la trésorerie fiscale de l’entreprise.
Vous maîtrisez désormais l'intégralité des leviers pour récupérer vos retenues à la source étrangères, articuler vos déclarations fiscales et statistiques sur DEBWEB2 et optimiser durablement le cash fiscal de votre entreprise à l'international !