Maitrisez les outils de veille comptable et fiscale
Bienvenue dans ce deuxième chapitre !
Dans le chapitre précédent, vous avez appris à identifier les sources fondamentales du droit comptable et du droit fiscal, ainsi que leur hiérarchie. Cependant, le cadre réglementaire n'est jamais figé : lois de finances annuelles, directives européennes, arrêts de jurisprudence ou mises à jour de la doctrine administrative modifient régulièrement vos obligations.
Pour garantir en permanence la conformité des déclarations fiscales de votre entreprise, vous devez organiser une veille juridique, comptable et fiscale méthodique. Ce chapitre vous présente les principaux outils institutionnels et professionnels indispensables pour suivre l'actualité réglementaire et appliquer les règles en vigueur.
1. Les sources et outils institutionnels gratuits
Pour effectuer votre veille, vous disposez d'un ensemble de bases documentaires publiques et gratuites financées par l'État.
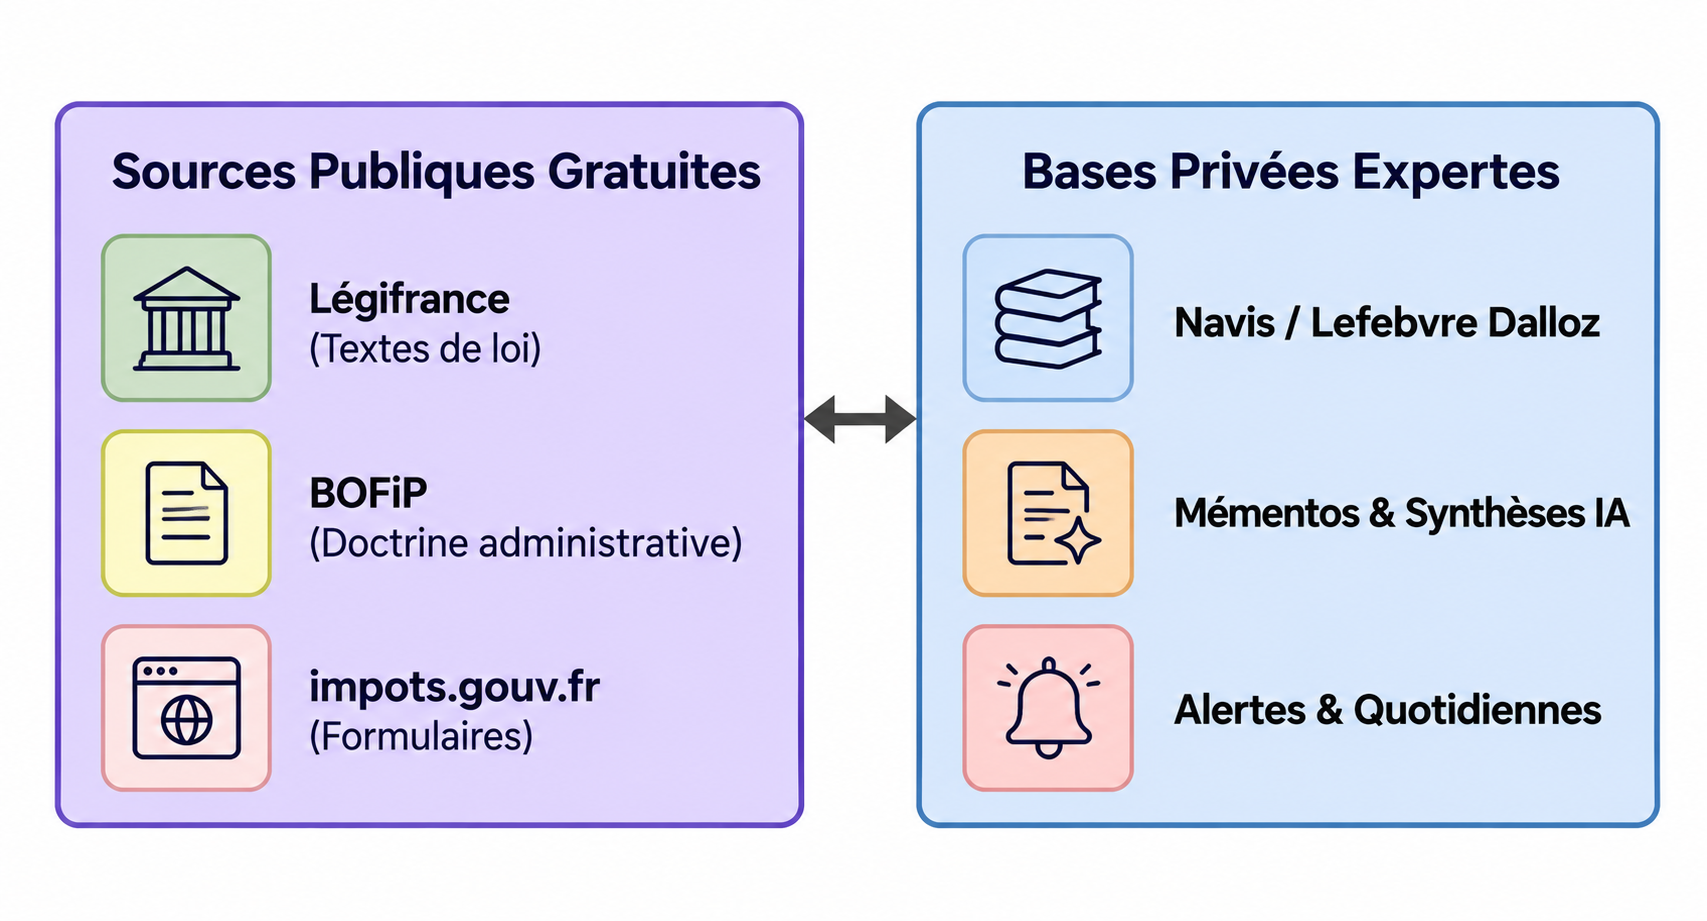
Légifrance : le portail officiel du droit français
Édité par la Direction de l'information légale et administrative (DILA), le site legifrance.gouv.fr est la source officielle pour consulter l'ensemble du droit français et européen.
Légifrance vous permet d'accéder directement aux textes fondamentaux :
Les Codes nationaux : notamment le Code de commerce pour le droit comptable et le Code Général des Impôts (CGI) pour la fiscalité.
Les textes législatifs et réglementaires : lois de finances, décrets d'application, ordonnances et arrêtés.
La jurisprudence : les décisions rendues par le Conseil d'État, la Cour de cassation ou le Conseil constitutionnel.
Le BOFiP-Impôts : la doctrine administrative officielle
Le Bulletin Officiel des Finances Publiques - Impôts (BOFiP), accessible sur bofip.impots.gouv.fr, regroupe l'ensemble des commentaires officiels de la Direction Générale des Finances Publiques (DGFiP).
Le portail Impots.gouv.fr
Le site officiel impots.gouv.fr met à disposition des professionnels :
L'actualité fiscale en direct (ouvertures de services, nouvelles aides, échéances).
Les formulaires officiels et leurs notices d'application (liasses fiscales, déclarations de TVA).
Des guides pratiques thématiques édités par la DGFiP.
Les autres portails gouvernementaux d'information
Pour compléter votre veille institutionnelle, d'autres sites gouvernementaux officiels, très documentés et continuellement maintenus à jour, apportent des éclairages pratiques et opérationnels :
service-public.fr : le site officiel de l'administration française. Il met à disposition des entreprises et des professionnels des fiches pratiques claires et actualisées décrivant les démarches administratives, fiscales et sociales (création d'entreprise, facturation, régimes d'imposition).
gouvernement.fr : le portail officiel du Gouvernement français. Il permet de suivre l'actualité politique et législative en direct, d'anticiper les grands projets de réformes économiques et de consulter les dossiers d'actualité gouvernementale.
economie.gouv.fr : le site du ministère de l'Économie, des Finances et de la Souveraineté industrielle et numérique. Il propose des dossiers thématiques approfondis, des guides pratiques à destination des entreprises, ainsi que l'actualité des mesures fiscales, budgétaires et économiques.
2. Les bases documentaires professionnelles et privées
Au-delà des sources publiques gratuites, les entreprises et cabinets d'expertise comptable s'appuient sur des bases de données privées à valeur ajoutée.
Navis (Groupe Lefebvre Dalloz)
Dans le paysage documentaire juridique et financier, la plateforme Navis (éditée par le groupe Lefebvre Dalloz) constitue l'outil documentaire de référence pour les professionnels.
Navis rassemble l'intégralité des célèbres Mémentos (Mémento Fiscal, Mémento Comptable, Mémento Sociétés, etc.), enrichis par l'actualité quotidienne (La Quotidienne), des revues spécialisées et des modèles d'actes.
Les avantages des bases privées expertes
Faire sa veille via un outil privé comme Navis offre plusieurs avantages clés :
Analyse et synthèse : les juristes et rédacteurs analysent les textes bruts pour en extraire l'impact pratique immédiat pour l'entreprise.
Alertes personnalisées : possibilité de configurer des lettres d'information quotidiennes ou hebdomadaires sur vos thématiques métiers (TVA, IS, prix de transfert).
Moteurs de recherche intelligents : interrogation en langage naturel permettant d'accéder directement à la réponse doctrinale sans connaître les références exactes des textes.
3. Mettre en pratique la veille : cas d'application sur la facturation électronique
Pour comprendre la démarche d'un professionnel en matière de veille, appliquons cette méthode à un sujet majeur d'actualité : la réforme de la facturation électronique.
Cette réforme transversale modifie en profondeur la gestion comptable et le traitement de la TVA au sein des entreprises.
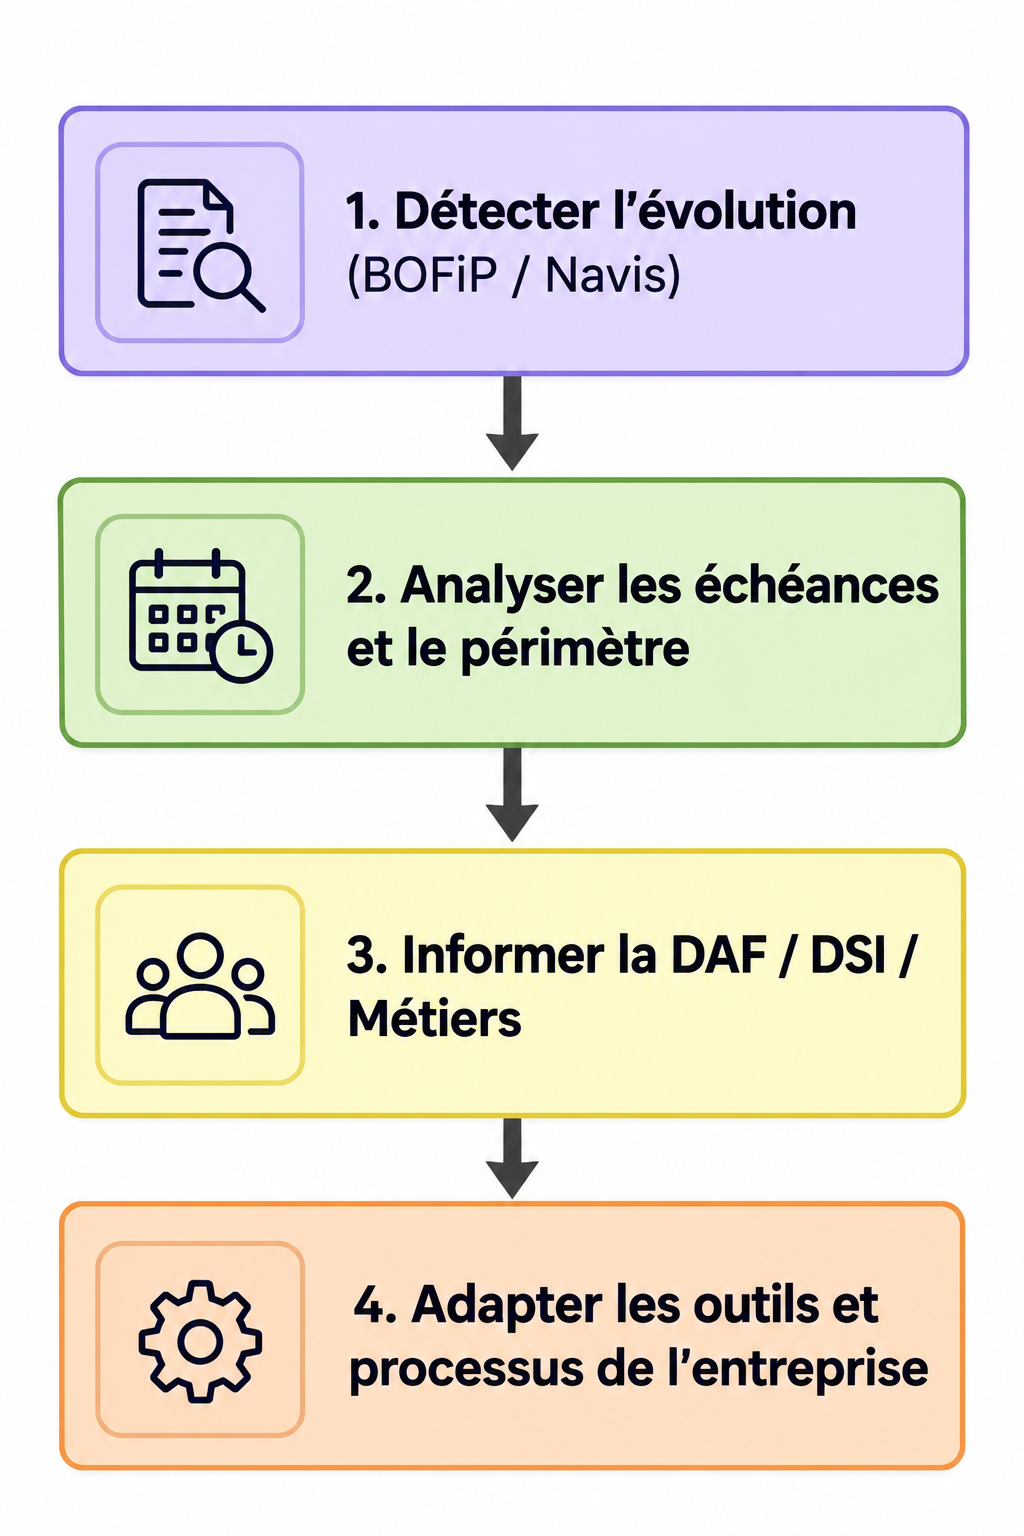
Étape 1 : Identifier la réforme via les canaux officiels
En consultant le portail impots.gouv.fr et les actualités du BOFiP, le responsable de veille identifie l'entrée en vigueur progressive du dispositif de facturation électronique (e-invoicing) et de transmission des données de transaction (e-reporting).
Étape 2 : Analyser le calendrier et les obligations
Grâce à la lecture des guides pratiques publiés par la DGFiP et des analyses diffusées sur Navis, le professionnel extrait les échéances légales applicables :
1er septembre 2026 : obligation pour toutes les entreprises (quelle que soit leur taille) d'être en capacité de recevoir des factures électroniques. Obligation d'émission pour les Grandes Entreprises (GE) et les Entreprises de Taille Intermédiaire (ETI).
1er septembre 2027 : extension de l'obligation d'émission aux Petites et Moyennes Entreprises (PME) et micro-entreprises.
En réalisant sa veille fiscale au 1er semestre 2026, un responsable comptable d'une PME constate qu'il doit préparer son SI pour la réception obligatoire dès le 1er septembre 2026, tout en planifiant le choix d'une plateforme agréée pour l'émission obligatoire prévue au 1er septembre 2027.
Comment traduire le résultat d'une veille en plan d'action opérationnel ?
La veille ne s'arrête pas à la lecture de l'information : une fois l'évolution réglementaire identifiée (ex. facturation électronique), le professionnel doit évaluer son impact sur l'entreprise, en informer la direction et planifier les adaptations techniques et organisationnelles nécessaires avant la date d'exigibilité légale.
En résumé
Une veille comptable et fiscale régulière permet de suivre les évolutions réglementaires et de garantir la conformité de l’entreprise.
Les sources institutionnelles comme Légifrance, le BOFiP et impots.gouv.fr fournissent des informations officielles et actualisées.
Les bases professionnelles comme Navis complètent cette veille avec des analyses, des alertes personnalisées et des outils de recherche avancés.
Une veille efficace doit déboucher sur l’analyse des impacts et la planification des adaptations nécessaires dans l’entreprise.
En maîtrisant ces outils de veille institutionnels et privés, vous garantissez à votre entreprise une information fiable et à jour, préalable indispensable à la bonne préparation de vos liasses fiscales et déclarations de TVA !