Identifiez les sources du droit comptable et fiscal
Bienvenue dans ce cours qui va vous permettre de mieux appréhender le droit fiscal !
Pour pouvoir vous assurer de la conformité des déclarations fiscales de votre entreprise, il faut bien connaître ce droit. Pour cela, vous devez identifier les sources du droit comptable et du droit fiscal, au niveau français et international.
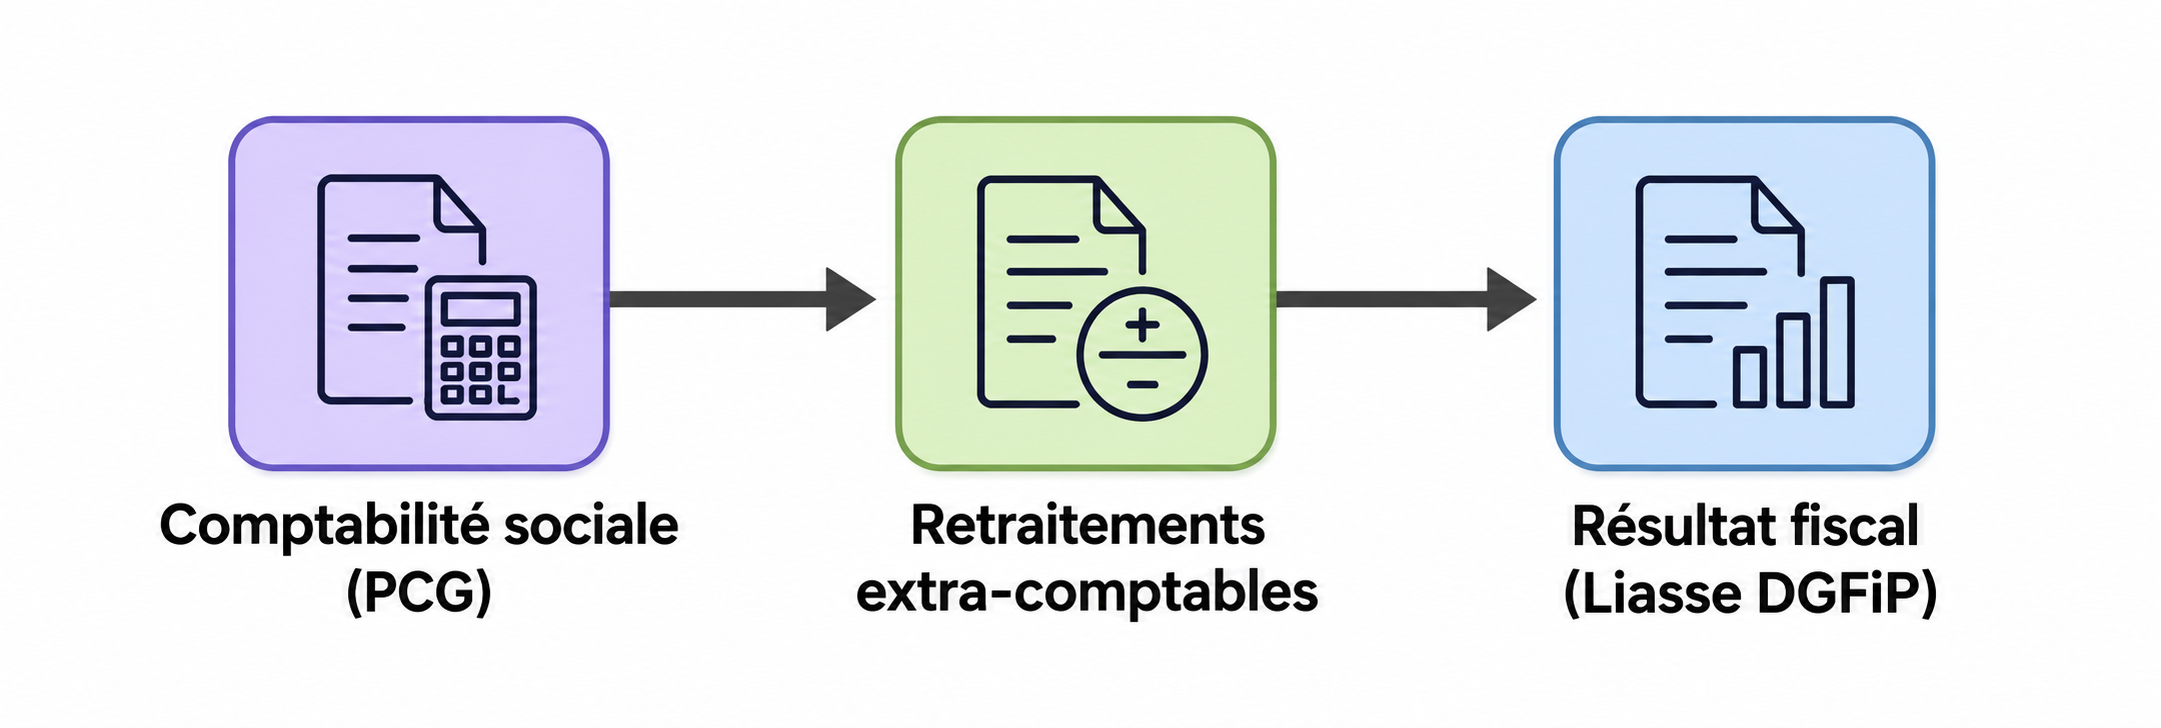
On dit que le droit fiscal « s’appuie » sur la comptabilité. En effet, le fiscaliste va repartir des données comptables auxquelles il apportera des corrections fiscales pour déterminer le résultat imposable.
1. Les sources du droit comptable
Commençons par explorer les règles comptables et la hiérarchie des normes qui les régissent.
Les normes IFRS (International Financial Reporting Standards)
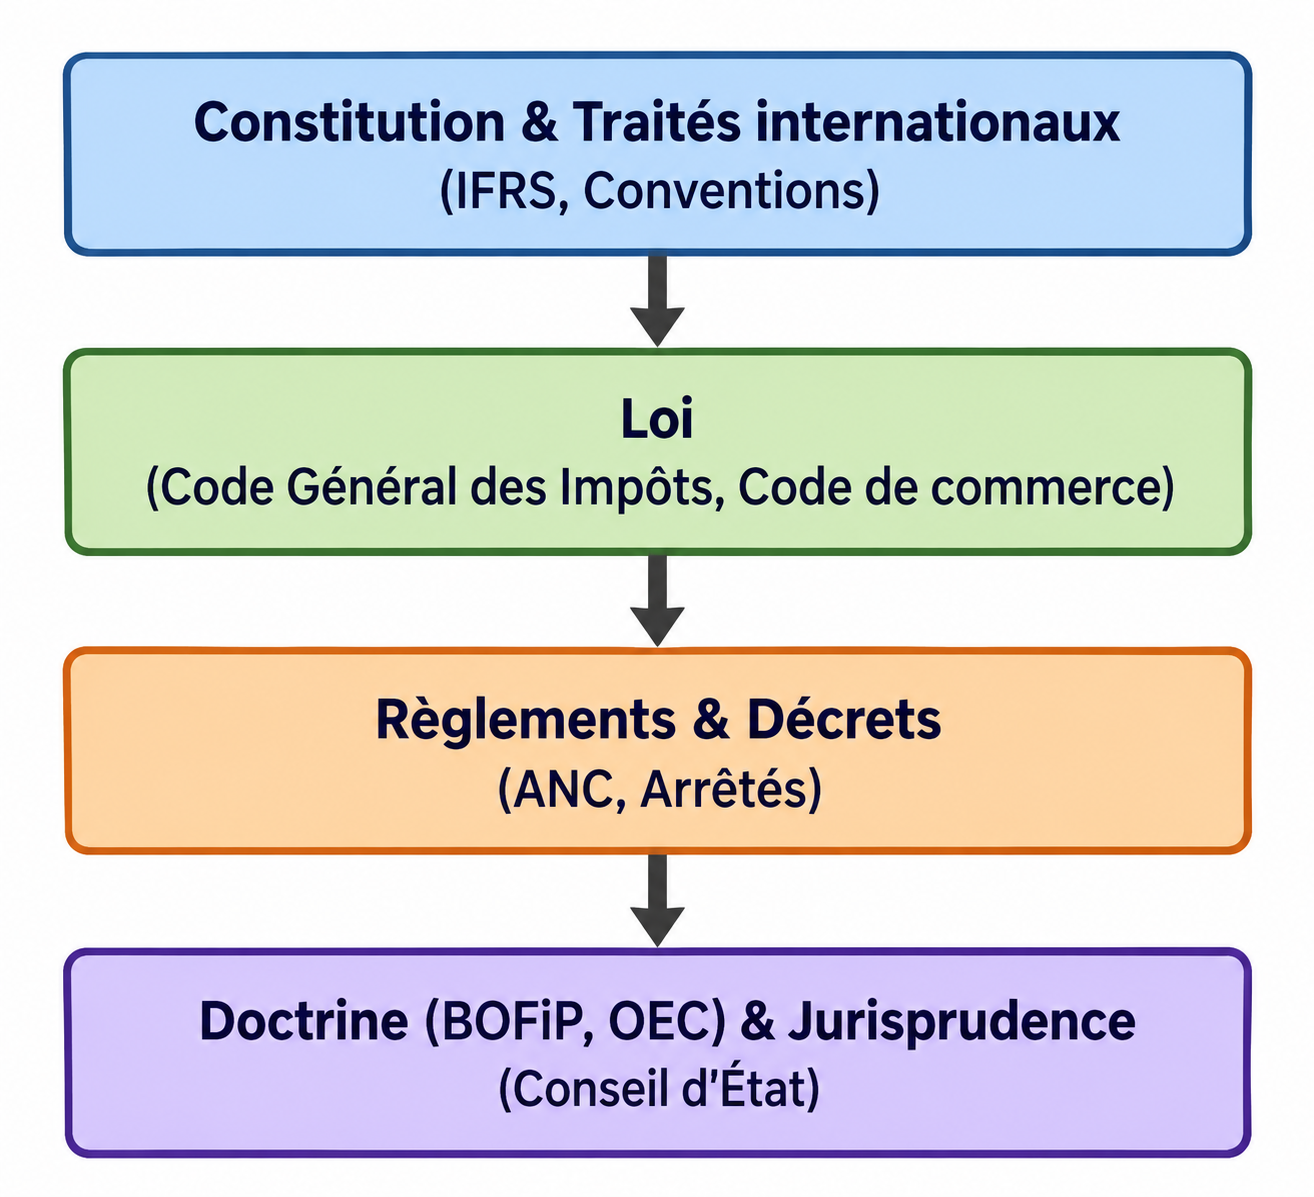
Au sommet de la hiérarchie des normes comptables, on trouve les normes IFRS.
Les textes internationaux
Sous les normes IFRS, la hiérarchie intègre les textes internationaux : traités, directives et règlements européens. La majorité des règles comptables nationales trouvent leur origine dans les directives européennes.
Les textes nationaux
Ensuite, on trouve les textes nationaux : lois, ordonnances, décrets et arrêtés. Ils reprennent en grande partie les directives européennes. Ces règles comptables sont principalement codifiées au sein du Code de commerce.
Pour bien naviguer dans la réglementation nationale, il convient de distinguer la portée juridique de chaque texte :
Un règlement est un acte émanant du pouvoir exécutif ou d'une autorité administrative (ordonnances, décrets, arrêtés).
Une ordonnance est une mesure prise par le gouvernement dans un domaine relevant normalement du domaine de la loi (en vertu de la Constitution de 1958).
Un décret est un acte administratif de portée générale ou individuelle émanant du Président de la République ou du Premier ministre.
Un arrêté est un acte pris par une autorité administrative inférieure (ministre, préfet, maire).
Voici les principaux textes comptables nationaux d'application quotidienne :
Le Code de commerce : il fixe les obligations légales comptables, les modalités d’établissement et de contrôle des comptes annuels, ainsi que l'information des associés.
Les règlements de l’Autorité des Normes Comptables (ANC) : ils édictent les règles comptables sectorielles ou générales qui deviennent obligatoires après homologation par arrêté ministériel.
Le Plan Comptable Général (PCG) : recueil des normes comptables françaises élaboré par l'ANC, il possède une valeur réglementaire obligatoire pour toutes les entreprises commerciales.
Les autres sources du droit comptable
Enfin, au bas de la pyramide des normes, se trouvent les sources complémentaires :
La jurisprudence : constituée par l’ensemble des décisions rendues par les juridictions (tribunaux de commerce, cours d'appel, Cour de cassation, Conseil d'État), elle précise l’interprétation des textes comptables.
La doctrine : l’ANC ainsi que l’Ordre des Experts-Comptables (OEC) et la Compagnie Nationale des Commissaires aux Comptes (CNCC) émettent des avis, recommandations et notes d'information pour éclairer l'application des textes.
2. Les sources du droit fiscal
Contrairement au droit comptable largement influencé par l'Europe, le droit fiscal relève principalement de la souveraineté nationale française. La fiscalité touche directement aux ressources financières de l'État, ce qui en fait un domaine de compétence étatique exclusive.
La Constitution
La Constitution du 4 octobre 1958 se situe au sommet absolu de la hiérarchie des normes en droit français.
Son article 34 réserve expressément au Parlement le domaine de la loi pour fixer les règles concernant l'assiette, le taux et les modalités de recouvrement des impositions de toutes natures.
Que se passe-t-il si une loi fiscale ne respecte pas la Constitution ?
Pour être valide et applicable, toute loi fiscale votée par le Parlement doit respecter les principes constitutionnels (tels que la liberté d'entreprendre ou l'égalité devant l'impôt). Si ce n'est pas le cas, le Conseil constitutionnel peut déclarer la disposition incriminée non conforme et l'invalider.
Le 6 octobre 2017, le Conseil constitutionnel a censuré la taxe de 3 % sur les distributions de dividendes au motif qu'elle méconnaissait le principe d'égalité devant les charges publiques, créant une différence de traitement injustifiée selon l'implantation des filiales. Pour compenser cette annulation, le législateur a dû instaurer en urgence une surtaxe d'IS exceptionnelle pour les très grandes entreprises.
Les sources internationales et communautaires
Sous la Constitution, on trouve les engagements internationaux de la France :
Les conventions fiscales internationales : conclues bilatéralement entre deux États, elles ont pour objectif principal d'éliminer les doubles impositions et de lutter contre l'évasion fiscale. Elles priment sur le droit interne français.
Le droit de l’Union européenne : bien que la fiscalité directe reste souveraine, l'UE harmonise la fiscalité indirecte, notamment via la directive TVA qui fixe le cadre communautaire de l'assiette de la TVA (les États membres conservant une marge de manœuvre sur les taux).
La Convention européenne des droits de l'homme (CEDH) : les garanties fondamentales (droits de la défense, procès équitable) s'appliquent pleinement lors des procédures et contentieux fiscaux.
Les sources législatives et réglementaires
En matière fiscale, la loi constitue la source première et fondamentale.
Chaque année, le cadre fiscal est modifié et actualisé par :
La loi de Finances initiale (LFI) : votée en fin d'année pour l'exercice suivant.
Les lois de Finances rectificatives (LFR) : votées en cours d'année pour ajuster les dispositions budgétaires et fiscales.
L'ensemble de ces dispositions légales est ensuite codifié au sein du Code Général des Impôts (CGI) et de ses annexes. Des décrets et arrêtés d'application viennent préciser les conditions pratiques d'exécution fixées par la loi.
La doctrine administrative et la jurisprudence
À la base de la pyramide fiscale figurent deux sources pratiques essentielles :
La doctrine administrative et le BOFiP La doctrine fiscale rassemble l'interprétation officielle des textes par l'administration fiscale. Elle est centralisée et publiée sur une base documentaire accessible à tous : le BOFiP (Bulletin Officiel des Finances Publiques - Impôts), disponible sur bofip.impots.gouv.fr.
La jurisprudence fiscale : émanant principalement du Conseil d'État (pour les impôts directs et la TVA) et de la Cour de cassation (pour les droits d'enregistrement et l'IFI), elle tranche l'interprétation contestée des textes lois et règlements.
En résumé
Le droit fiscal s’appuie sur les données comptables pour déterminer le résultat imposable.
Les règles comptables reposent sur une hiérarchie de normes internationales, européennes et nationales, complétée par la jurisprudence et la doctrine.
Le droit fiscal français s’appuie notamment sur la Constitution, les textes internationaux, les lois de finances et le Code général des impôts.
Le BOFiP et la jurisprudence permettent d’interpréter les règles fiscales et d’orienter leur application concrète.
Vous maîtrisez désormais la hiérarchie et les sources fondamentales du droit comptable et fiscal. Dans le chapitre suivant, vous découvrirez les outils méthodologiques nécessaires pour organiser une veille juridique et fiscale efficace au quotidien !