Contrôlez l'envoi effectif des déclarations fiscales en matière de TVA
Dans le chapitre précédent, vous avez appréhendé les principes fondamentaux de la TVA, son champ d'application, ses taux et ses règles d'exigibilité. Pour garantir la conformité fiscale de votre organisation, vous devez désormais maîtriser le calendrier fiscal et contrôler l'envoi effectif de vos déclarations de TVA.
Ce chapitre vous guide à travers les différents régimes d'imposition (réel normal, réel simplifié, franchise en base), la bascule historique de l'ancienne DEB vers l'état récapitulatif TVA et l'EMEBI, ainsi que le déploiement opérationnel de la facturation électronique.
1. Le régime réel normal et la déclaration CA3 (3310)
Le dépôt de la déclaration de TVA ainsi que le paiement de la taxe correspondante s'effectuent selon une périodicité mensuelle pour les entreprises relevant du régime réel normal.
En pratique, le régime réel normal concerne de droit les entreprises les plus importantes ainsi que celles qui optent pour ce mode de déclaration. Les entreprises soumises à ce régime doivent télétransmettre la déclaration CA3 (formulaire n° 3310-CA3-SD).
Le calendrier et les modalités de dépôt
La déclaration de TVA doit reprendre l'ensemble des opérations réalisées au cours du mois précédent. Par exemple, la déclaration de TVA relative aux opérations du mois de janvier est déposée en février. Logique : en janvier, le mois n'est pas terminé, il n'est donc pas possible de réaliser la déclaration, sauf à connaître l'avenir avec précision !
Les dates limites de dépôt varient en fonction du type de société, de son chiffre d'affaires et de sa zone géographique (BOI-TVA-DECLA-20-20-20). L'échéancier à respecter pour le paiement de la TVA due est rigoureusement aligné sur celui de l'envoi de la déclaration.
Les rubriques clés de la déclaration CA3
Lors de l'établissement de la déclaration CA3, l'entreprise retrace son activité mensuelle :
Le détail du chiffre d'affaires : distinction entre opérations imposables et opérations non imposables (notamment les exportations hors Union européenne exonérées en vertu de l'article 262, I du CGI et les livraisons intracommunautaires exonérées).
La TVA collectée : calcul de la taxe due par application du taux correspondant (20 %, 10 %, 5,5 % ou 2,1 %) sur l'assiette imposable.
La TVA déductible : détail de la taxe récupérable sur biens constituant des immobilisations et sur autres biens et services.
La liquidation de la taxe : calcul de la TVA nette à payer
Formule TVA nette : TVA nette = TVA collectée - TVA déductible
En pratique, la télédéclaration et le télépaiement sont réalisés via un module fiscal connecté à votre logiciel de comptabilité (par exemple la solution de téléprocédure intégrée à Cegid). Le logiciel effectue de manière automatique les requêtes dans la comptabilité et réalise des contrôles de cohérence préalables à la transmission.
2. Le régime réel simplifié et la franchise en base
Selon la taille et le chiffre d'affaires de l'entreprise, le législateur a prévu des aménagements déclaratifs.
Le régime réel simplifié (RSI) et sa suppression programmée
Le régime réel simplifié de TVA repose historiquement sur le versement de deux acomptes semestriels au cours de l'année, suivis d'une régularisation annuelle au moyen de la déclaration CA12 :
Juillet : versement d'un 1er acompte égal à 55 % de la TVA due au titre de l'année précédente (N-1).
Décembre : versement d'un 2e acompte égal à 40 % de la TVA due au titre de l'année précédente (N-1).
Mai (N+1) : télétransmission de la déclaration de régularisation CA12 et paiement du solde de TVA ajusté.
Si une entreprise a acquitté 10 000 € de TVA en 2025, elle verse un premier acompte de 5 500 € en juillet 2026 et un second acompte de 4 000 € en décembre 2026. En mai 2027, en établissant sa déclaration CA12 au titre de 2026, si la TVA réellement due s'élève à 11 000 €, elle verse le solde de 1 500 € (11 000 € - 9 500 €).
Le régime de la franchise en base de TVA
Le régime de la franchise en base de TVA (CGI, art. 293 B) dispense les petites entreprises du paiement et de la déclaration de la TVA dès lors que leur chiffre d'affaires ne dépasse pas les seuils nationaux légaux (37 500 € pour les prestations de services et 85 000 € pour les livraisons de biens).
Les entreprises bénéficiant de ce régime doivent faire figurer sur l'ensemble de leurs factures la mention obligatoire :
TVA non applicable, art. 293 B du CGI.
Une entreprise en franchise en base ne peut pas déduire la TVA sur ses achats. Elle conserve toutefois la possibilité d'opter pour le régime réel de TVA afin de récupérer la TVA acquittée auprès de ses fournisseurs.
3. Les échanges intra-UE : de la DEB à l'état récapitulatif TVA et à l'EMEBI
Les échanges de biens entre la France et les autres États membres de l'Union européenne font l'objet d'un suivi spécifique.
La fin de la DEB et la séparation des formalités
Depuis le 1er février 2022 (pour les opérations relatives au mois de référence de janvier 2022), l'ancienne Déclaration d'échanges de biens (DEB) est officiellement supprimée et remplacée par deux formalités distinctes télétransmises sur le portail douanier DEBWEB2 :
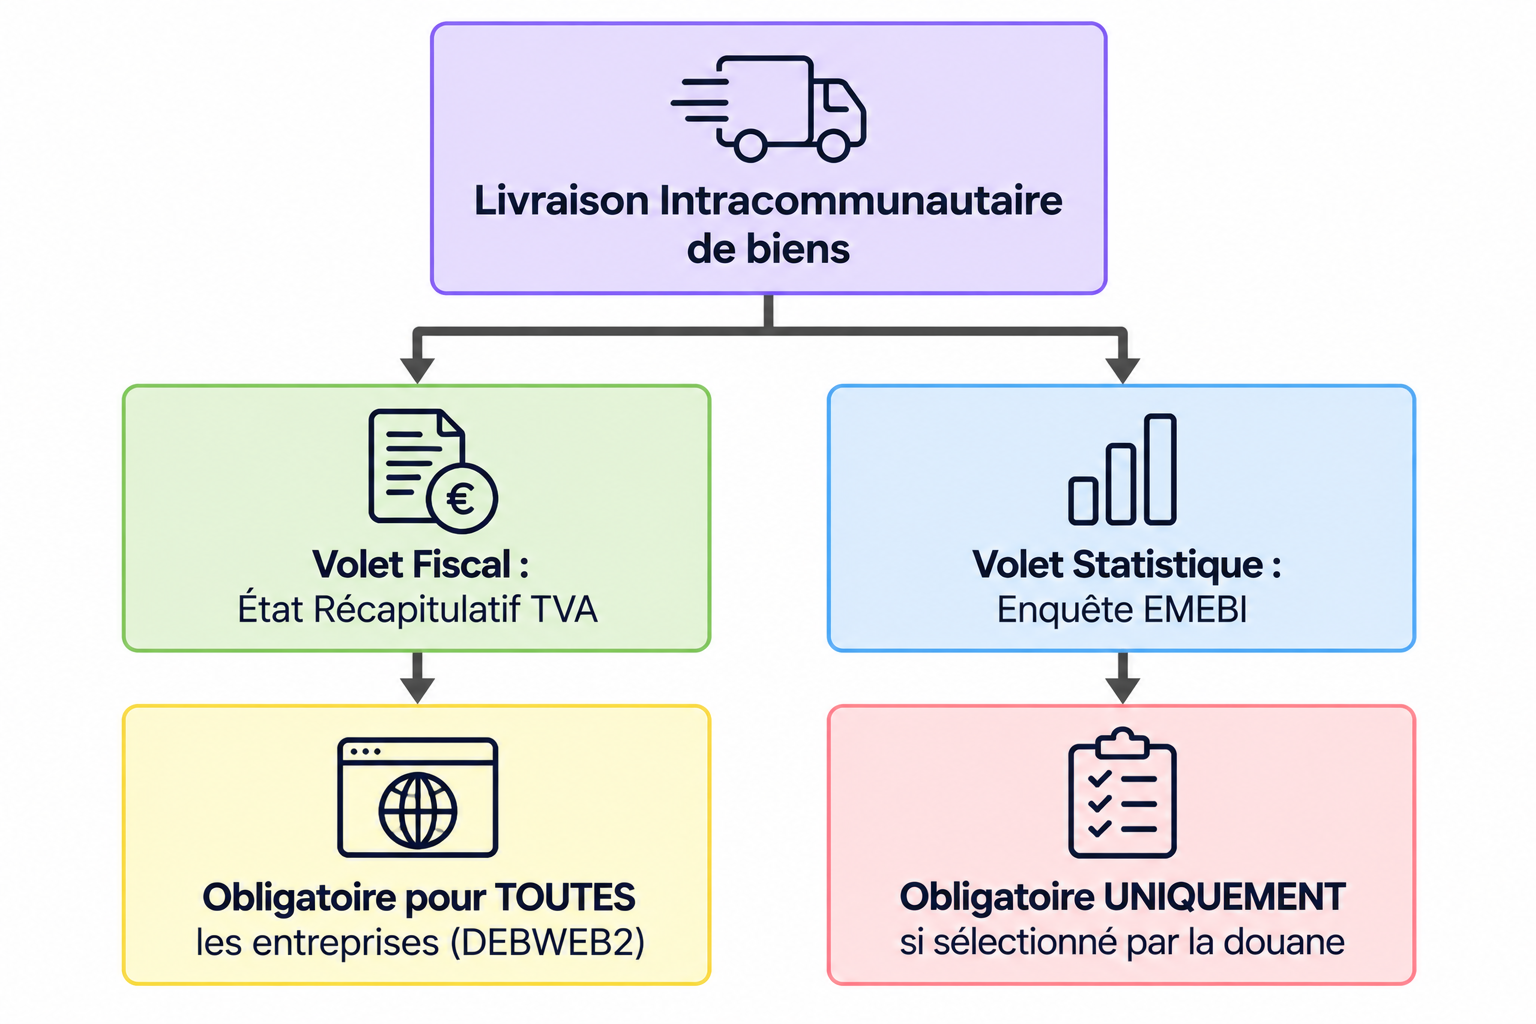
L'état récapitulatif TVA : déclaration fiscale obligatoire pour toutes les entreprises qui réalisent des livraisons intracommunautaires de biens (expéditions de France vers un autre pays de l'UE, CGI art. 289 B).
L'enquête statistique EMEBI (Enquête mensuelle statistique sur les échanges de biens intra-UE) : formalité statistique obligatoire uniquement pour les entreprises faisant partie de l'échantillon annuel sélectionné par la douane et ayant reçu une lettre-avis officielle.
Pourquoi séparer la fiscalité de la statistique ?
La séparation entre l'état récapitulatif TVA et l'EMEBI garantit la protection du secret statistique (loi de 1951) : les données communiquées au titre de l'EMEBI ne peuvent en aucun cas être transmises à l'administration fiscale pour un contrôle comptable ou fiscal.
Le calendrier et le fonctionnement sur DEBWEB2
Échéance légale : l'état récapitulatif TVA et l'EMEBI doivent être transmis au plus tard le 10e jour ouvrable du mois suivant le mois de référence (selon le calendrier annuel publié par la Direction Générale des Douanes et Droits Indirects).
Préremplissage automatique : pour simplifier les démarches des entreprises interrogées dans l'échantillon EMEBI, le téléservice DEBWEB2 permet de préremplir l'état récapitulatif TVA à partir des données saisies au titre de l'EMEBI pour les opérations sous le régime fiscal 21 (livraisons intracommunautaires taxables).
4. Le calendrier et la mise en œuvre de la facturation électronique
Le contrôle de l'envoi effectif des déclarations de TVA intègre désormais les règles applicables au déploiement de la facturation électronique (e-invoicing et e-reporting).
Cette réforme transforme la gestion de la TVA en automatisant la collecte et le suivi des flux de facturation entre assujettis.
Les deux piliers de la réforme
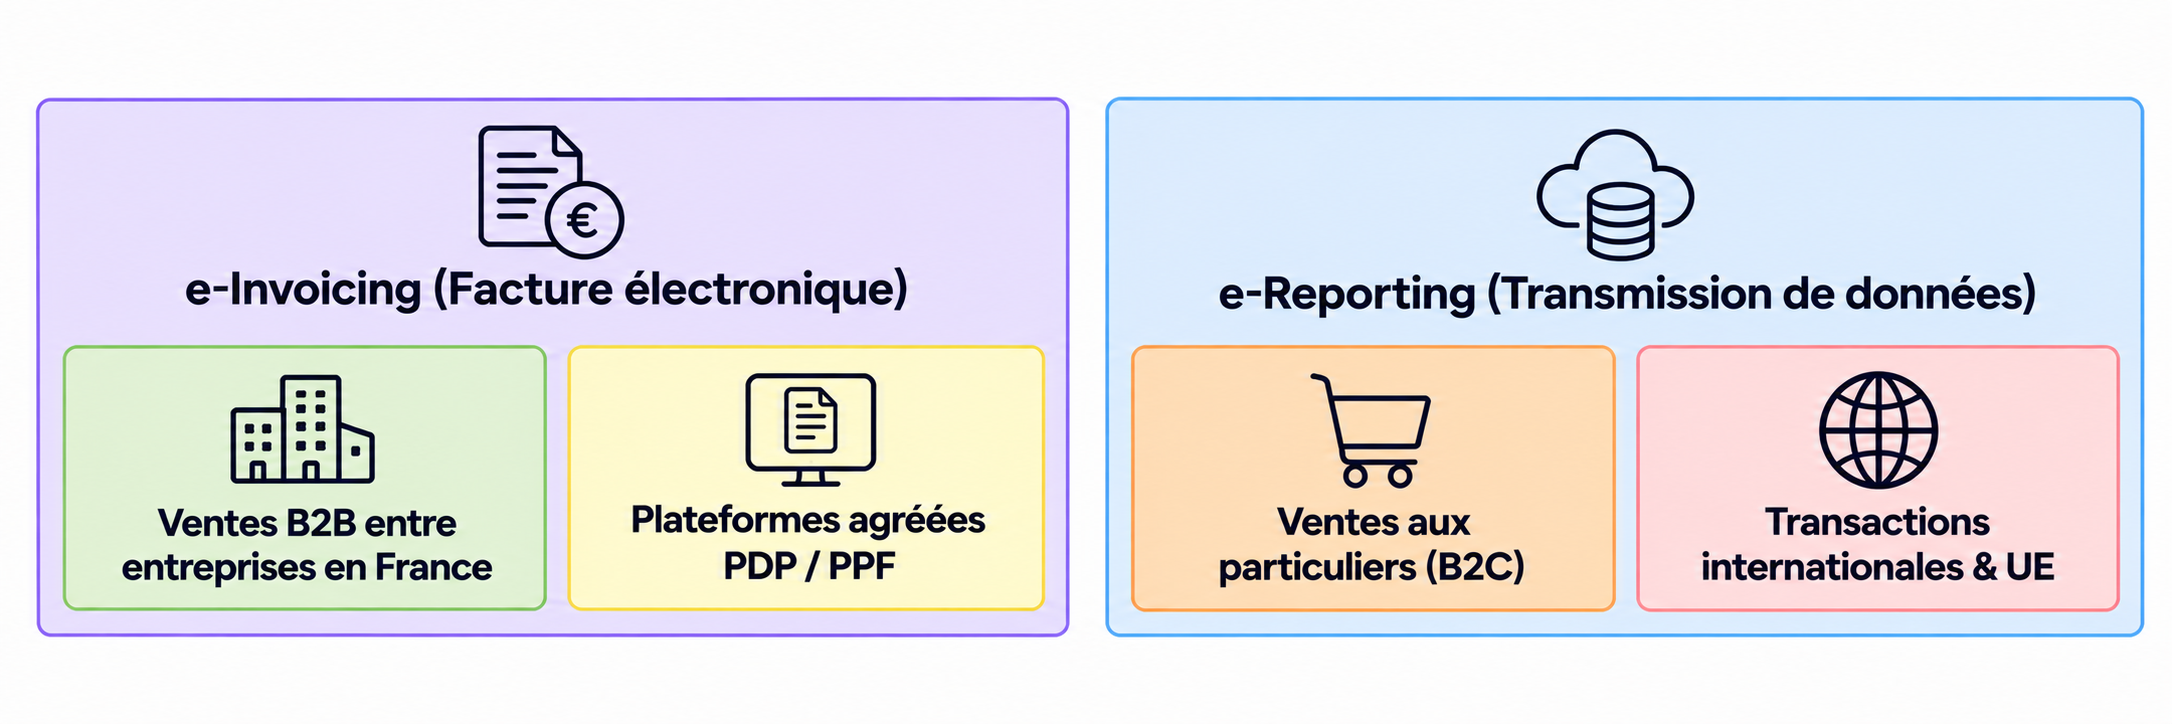
L'e-invoicing (facturation électronique B2B) : obligation d'émettre, de transmettre et de recevoir les factures entre entreprises établies en France sous forme électronique structurée (formats Factur-X, UBL, CII) via une plateforme agréée (Plateforme de Dématérialisation Partenaire - PDP ou Portail de dématérialisation).
L'e-reporting (transmission des données de transaction) : obligation de transmettre à l'administration fiscale les données de vente non couvertes par l'e-invoicing (opérations réalisées avec des particuliers B2C, opérations internationales et transactions intracommunautaires).
Le calendrier d'entrée en vigueur
Le calendrier légal d'application de la facturation électronique s'impose à toutes les entreprises assujetties :
1er septembre 2026 :
Obligation pour toutes les entreprises (quelle que soit leur taille) d'être en capacité de recevoir des factures électroniques.
Obligation d'émission pour les Grandes Entreprises (GE) et les Entreprises de Taille Intermédiaire (ETI).
1er septembre 2027 :
Obligation d'émission étendue aux Petites et Moyennes Entreprises (PME) et aux micro-entreprises/TPE.
En résumé
Le régime réel normal impose de télédéclarer et télépayer la TVA à partir de la déclaration CA3, généralement chaque mois.
La déclaration CA3 permet de calculer la TVA nette à partir de la TVA collectée et de la TVA déductible.
Les échanges de biens dans l’Union européenne nécessitent de distinguer l’état récapitulatif TVA de l’enquête statistique EMEBI.
La facturation électronique repose sur l’e-invoicing et l’e-reporting, avec un déploiement progressif selon la taille des entreprises.
Vous maîtrisez désormais les règles déclaratives du régime réel normal, le calendrier des téléprocédures, le fonctionnement de l'état récapitulatif TVA / EMEBI ainsi que les exigences de la facturation électronique. Dans le chapitre suivant, vous apprendrez à réaliser un audit approfondi de vos factures et de votre déclaration de TVA !