Réalisez un audit de votre déclaration de TVA et des factures
Dans les chapitres précédents, vous avez appréhendé les principes fondamentaux de la TVA ainsi que le contrôle de l'envoi effectif des déclarations et de la facturation électronique. Voyons désormais concrètement comment mettre en place des contrôles de cohérence sur votre déclaration de TVA (imprimé CA3) et sur les factures associées au sein de votre entreprise.
1. La mise en place des contrôles de cohérence sur la TVA
En réalisant des extractions périodiques depuis votre logiciel de comptabilité (grand livre des comptes de classe 4 et 7, journaux d'achats et de ventes), vous pouvez auditer la cohérence de vos déclarations de TVA.
Réalisez un audit du code taux V0
Dans les logiciels de comptabilité, chaque ligne d'écriture de vente ou d'achat est associée à un code taux de TVA. Le code taux V0 est généralement attribué aux opérations enregistrées sans TVA.
Lors de l'audit de vos factures, l'utilisation du code taux V0 doit être strictement justifiée par l'une des deux situations légales suivantes :
L'opération est hors champ d'application de la TVA : elle ne constitue pas une activité économique à titre onéreux (par exemple, les dons ou les subventions sans contrepartie directe).
L'opération est expressément exonérée de TVA : une disposition légale exonère la transaction de taxe.
Les prestations de soins dispensées par les ostéopathes sont exonérées de TVA en application de l'article 261, 4-1° du Code Général des Impôts et de la doctrine administrative (BOI-TVA-CHAMP-30-10-20-10, n° 190). Une facture d'ostéopathie enregistrée en comptabilité porte donc légitimement le code taux V0.
En fonction de la volumétrie des pièces comptables de votre entreprise, vous pouvez effectuer cet audit soit par échantillonnage (vérification d'un panel de factures représentatif), soit par une vérification exhaustive des écritures sous V0.
Contrôlez la cohérence entre vos comptes de ventes et vos comptes de TVA
Pour garantir la traçabilité des opérations, le paramétrage comptable associe à chaque taux de TVA un sous-compte de TVA collectée et un code taux spécifique (par exemple, le code V4 pour les ventes soumises au taux normal de 20 %).
Le contrôle de cohérence s'effectue selon la méthode en 3 étapes :
Étape 1 : Extraire le solde du compte de TVA collectée à 20 % du mois M (ex. 20 000 €).
Étape 2 : Extraire le chiffre d'affaires HT associé au code taux V4 du mois M (ex. 100 000 €).
Étape 3 : Vérifier l'égalité mathématique : Chiffre d'affaires V4 (100 000 €) × Taux de TVA (20 %) = 20 000 € = TVA collectée comptabilisée. ➜ La cohérence est validée !
Gérez les décalages d'exigibilité (Biens vs Prestations de services)
Pour déclarer la TVA collectée sur l'imprimé CA3, il ne suffit pas de recopier le solde mensuel du compte de TVA collectée. Vous devez tenir compte de la règle légale du fait générateur et de l'exigibilité :
Pour les livraisons de biens : la TVA est exigible dès la délivrance du bien (donc lors de la facturation). La TVA comptabilisée correspond exactement à la TVA exigible du mois.
Pour les prestations de services : la TVA est exigible lors de l'encaissement du prix (acompte ou règlement solde).
Pour déterminer la TVA réellement exigible sur les prestations de services, vous devez réaliser un cadrage de TVA à partir du compte 411 « Clients » :
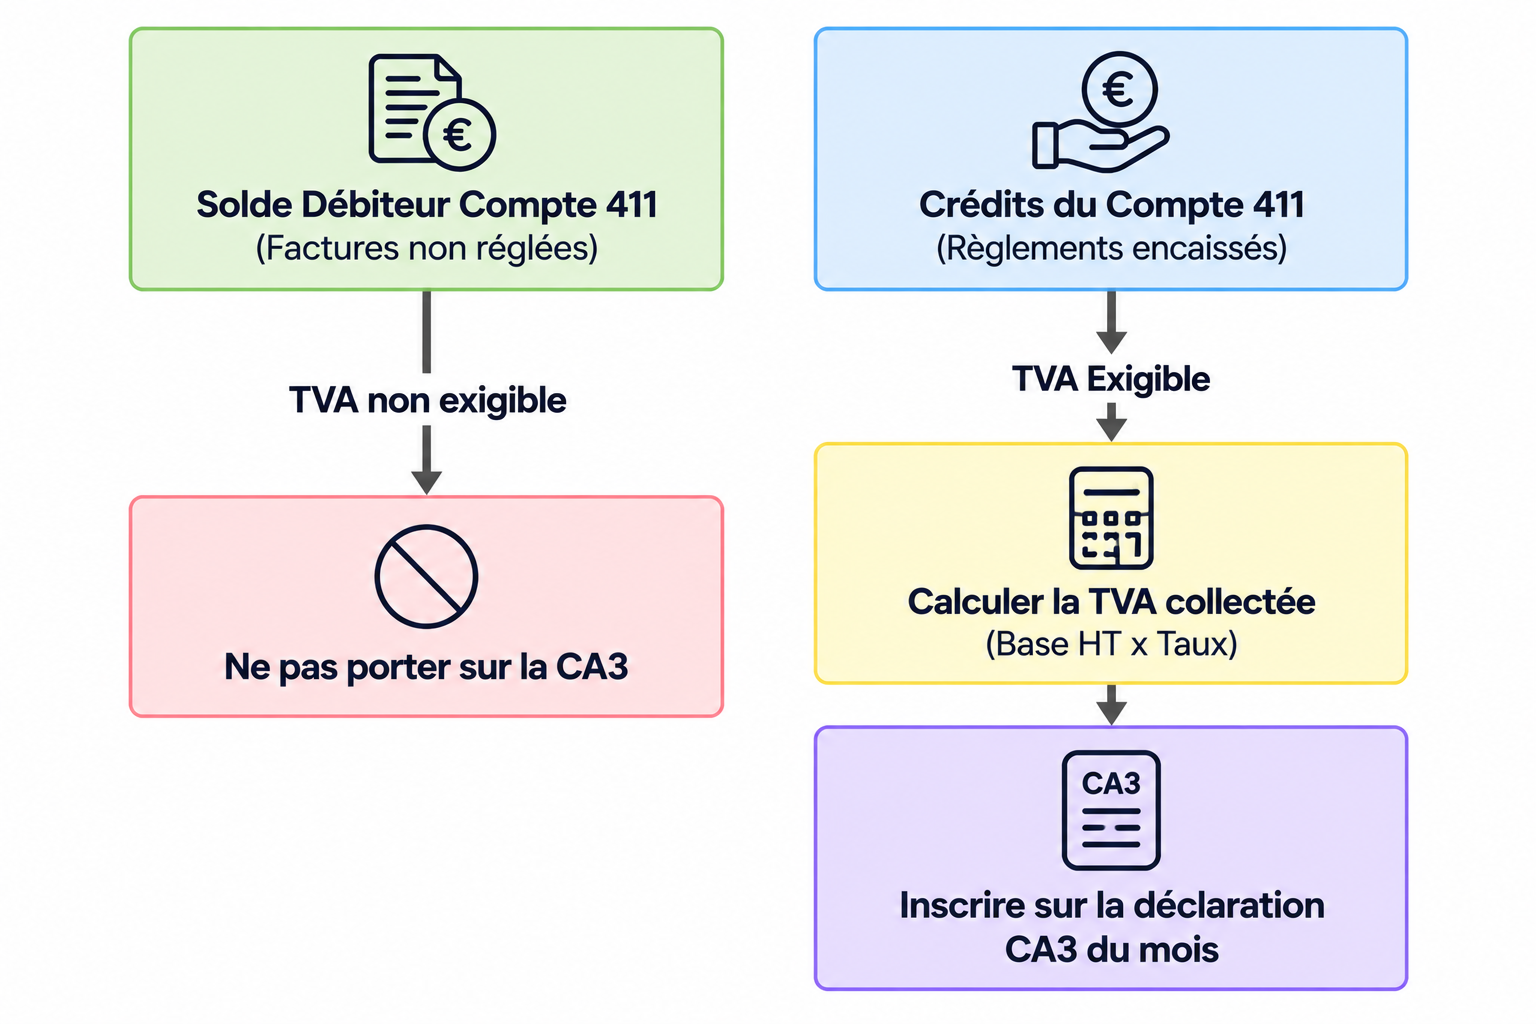
Le solde débiteur du compte 411 retrace les factures émanant de clients non encore réglées (TVA non encore exigible).
Seuls les règlements crédités sur le compte 411 au cours du mois déclenchent l'exigibilité de la TVA à porter sur la déclaration CA3.
Enregistrez l'écriture de cadrage et de liquidation de la TVA
À la fin de chaque période déclarative, vous devez comptabiliser l'écriture de liquidation de la TVA. Cette écriture permet de solder les comptes de TVA collectée et de TVA déductible exigibles du mois afin de faire apparaître :
Soit une dette vis-à-vis de l'État (compte 44551 « TVA à payer »).
Soit une créance sur l'État (compte 44567 « Crédit de TVA à reporter »).
2. La vérification des opérations internationales et la fin de la DEB
La TVA étant un impôt territorial, le traitement comptable et déclaratif varie selon la localisation géographique de votre cocontractant.
Les règles de territorialité de la TVA
Afin de soutenir le commerce extérieur et de respecter les directives européennes, les opérations internationales suivent quatre régimes distincts :
Les exportations (ventes hors UE) : sont exonérées de TVA française (CGI, art. 262, I). La facture est établie en HT et le fournisseur doit conserver la preuve douanière de la sortie effective du territoire communautaire.
Les importations (achats hors UE) : sont soumises à la TVA française lors du passage en douane (CGI, art. 291), désormais gérée en autoliquidation obligatoire sur la déclaration CA3.
Les livraisons intracommunautaires (ventes vers un assujetti d'un autre État membre de l'UE) : sont exonérées de TVA en France (CGI, art. 262 ter, I).
Les acquisitions intracommunautaires (achats auprès d'un assujetti d'un autre État membre de l'UE) : sont soumises à la TVA en France selon le mécanisme d'autoliquidation (CGI, art. 256 bis et 258 C, I).
Le mécanisme de l'autoliquidation et les sanctions
Lors d'une acquisition intracommunautaire, le fournisseur européen n'étant pas établi en France, il émet une facture sans TVA. C'est à l'acheteur français de calculer et de déclarer lui-même la TVA sur sa déclaration CA3 :
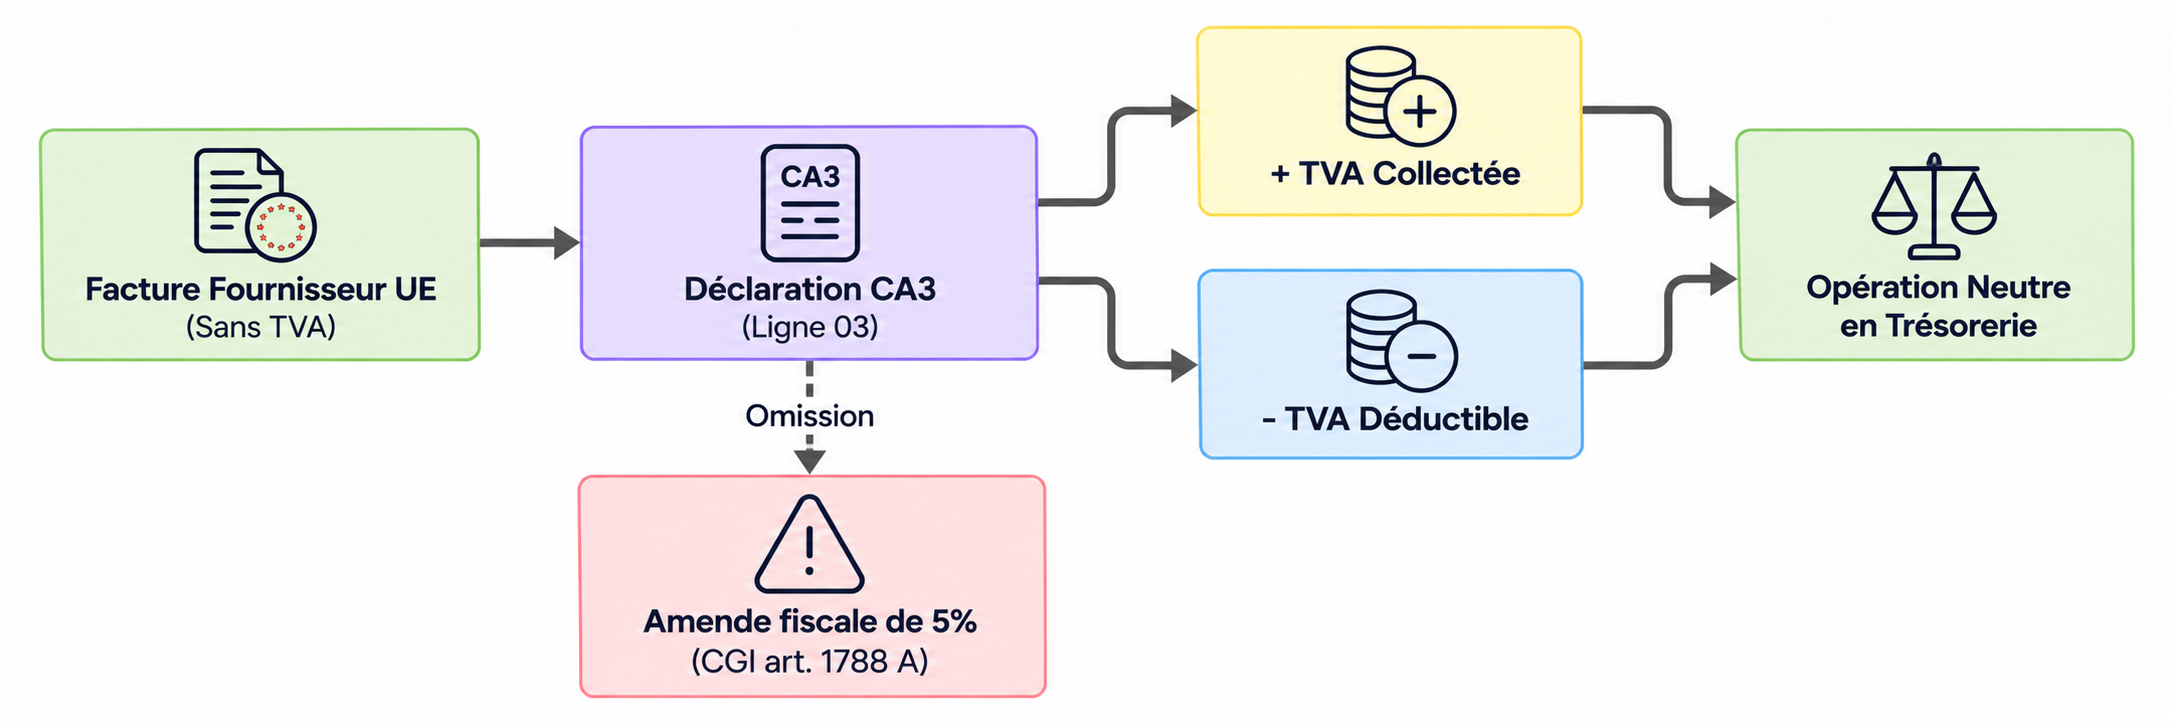
Inscription du montant HT sur la ligne 03 « Acquisitions intracommunautaires ».
Calcul simultané de la TVA collectée et de la TVA déductible correspondante (opération neutre en trésorerie si l'entreprise dispose d'un droit à déduction total).
Une entreprise française achète 30 sapins de Noël à un fournisseur établi en Espagne pour un montant total de 600 € HT. L'entreprise française doit autoliquider la TVA sur sa déclaration CA3 en rapportant 600 € en ligne 03, ce qui génère 120 € de TVA collectée (600 € × 20 %) et 120 € de TVA déductible.
De l'ancienne DEB à l'état récapitulatif TVA et à l'EMEBI
Depuis le 1er février 2022, l'ancienne Déclaration d'échanges de biens (DEB unique) est officiellement supprimée. Vos opérations avec les pays membres de l'Union européenne doivent désormais faire l'objet de formalités distinctes télétransmises sur le téléservice DEBWEB2 des Douanes (douane.gouv.fr) :
L'état récapitulatif TVA (Formalité fiscale) : souscription obligatoire pour toutes les entreprises réalisant des livraisons intracommunautaires de biens (CGI, art. 289 B).
L'enquête mensuelle EMEBI (Formalité statistique) : réponse obligatoire uniquement pour les entreprises sélectionnées au sein de l'échantillon annuel et ayant reçu une lettre-avis de la douane.
La Déclaration Européenne de Services (DES) : demeure la formalité obligatoire pour les ventes de prestations de services au sein de l'UE.
Comment automatiser ces déclarations grâce au logiciel comptable ?
En paramétrant correctement vos codes taux de TVA dans votre ERP (codes spécifiques pour les livraisons et acquisitions intracommunautaires), votre logiciel génère automatiquement les données nécessaires au téléservice DEBWEB2. Sur ce portail, vos données d'expédition peuvent même préremplir votre état récapitulatif TVA !
En résumé
L’audit de TVA repose sur des contrôles réguliers entre les factures, les écritures comptables et la déclaration CA3.
Les codes de TVA et les comptes de TVA collectée doivent être vérifiés pour détecter les erreurs d’imputation comptable.
Les règles d’exigibilité doivent être prises en compte, notamment pour distinguer les livraisons de biens des prestations de services.
Les opérations internationales nécessitent des contrôles spécifiques liés à l’exonération, à l’autoliquidation et aux formalités déclaratives européennes.
Vous possédez désormais l'ensemble des méthodes pour auditer vos factures, vérifier la cohérence de vos comptes de TVA, autoliquider vos opérations intracommunautaires et souscrire vos déclarations sur DEBWEB2. Vous êtes prêt à mettre en pratique ces compétences !