Maitrisez le passage du résultat comptable au résultat fiscal
Dans cette deuxième partie du cours, nous allons nous intéresser plus précisément au contrôle de conformité des démarches fiscales et réglementaires de l’entreprise en matière d’impôt sur les sociétés (IS). Il s'agit de vérifier qu'elles respectent bien les principes de cet impôt.
Pour cela, il faut tout d'abord comprendre exactement le fonctionnement pratique de l’IS et maîtriser les retraitements nécessaires pour passer du résultat comptable au résultat fiscal français.
1. Le résultat comptable et le résultat fiscal
Pour calculer l'impôt dû par une entreprise, on ne peut pas appliquer directement le taux d'imposition sur le chiffre d'affaires ni même directement sur le bénéfice comptable. Il convient de distinguer clairement le résultat comptable du résultat fiscal.
Le résultat comptable
Le résultat comptable correspond au chiffre d’affaires (les produits), diminué de l’ensemble des charges qui ont concouru à la réalisation de l'activité pour une période donnée, appelée exercice comptable.
Résultat comptable = total des produits - total des charges
Si le résultat est positif, l’entreprise réalise un bénéfice comptable
S’il est négatif, l’entreprise réalise un déficit comptable
Le résultat comptable est un indicateur clé de la performance économique de l’entreprise. Il figure au compte de résultat parmi les états financiers annuels.
Le résultat fiscal
Le résultat fiscal (ou bénéfice imposable) est la base sur laquelle on calcule l’impôt sur les sociétés brut, c’est-à-dire le montant d’impôt avant imputation d’éventuels crédits ou réductions d’impôt.
Formule résultat fiscal : Résultat fiscal = résultat comptable (avant impôts) + Réintégrations fiscales - Déductions fiscales
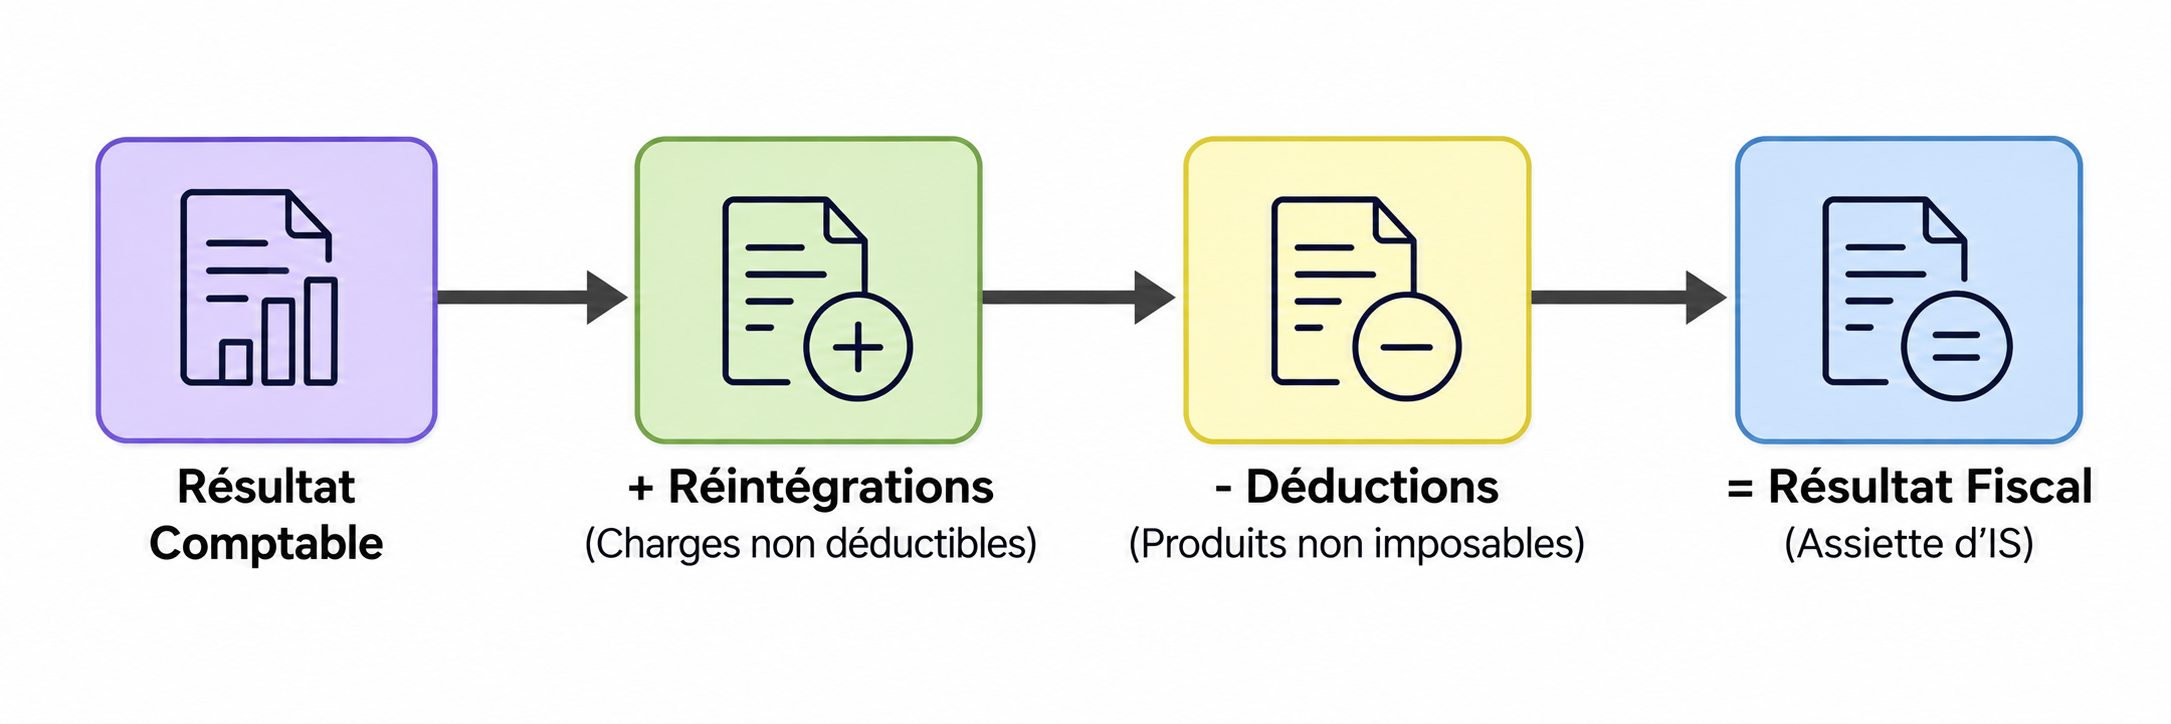
Pourquoi l'État impose-t-il ces retraitements fiscaux ?
L'objectif de l'État est d'encourager certains comportements vertueux (ex. mécénat) et d'en limiter d'autres (ex. sanctions financières ou dépenses à caractère personnel). En interdisant la déduction des amendes, la loi évite que la collectivité ne finance indirectement une partie des infractions commises par les entreprises.
Démonstration pratique : Vertueuse vs Infraction
Pour bien comprendre l'impact de ces retraitements, observons la situation de deux entreprises au titre de l'exercice 2026 :
L’entreprise Vertueuse a réalisé 220 € de produits et 100 € de charges.
L’entreprise Infraction a réalisé 220 € de produits, 100 € de charges, et a comptabilisé une amende pour infraction routière de 30 €.
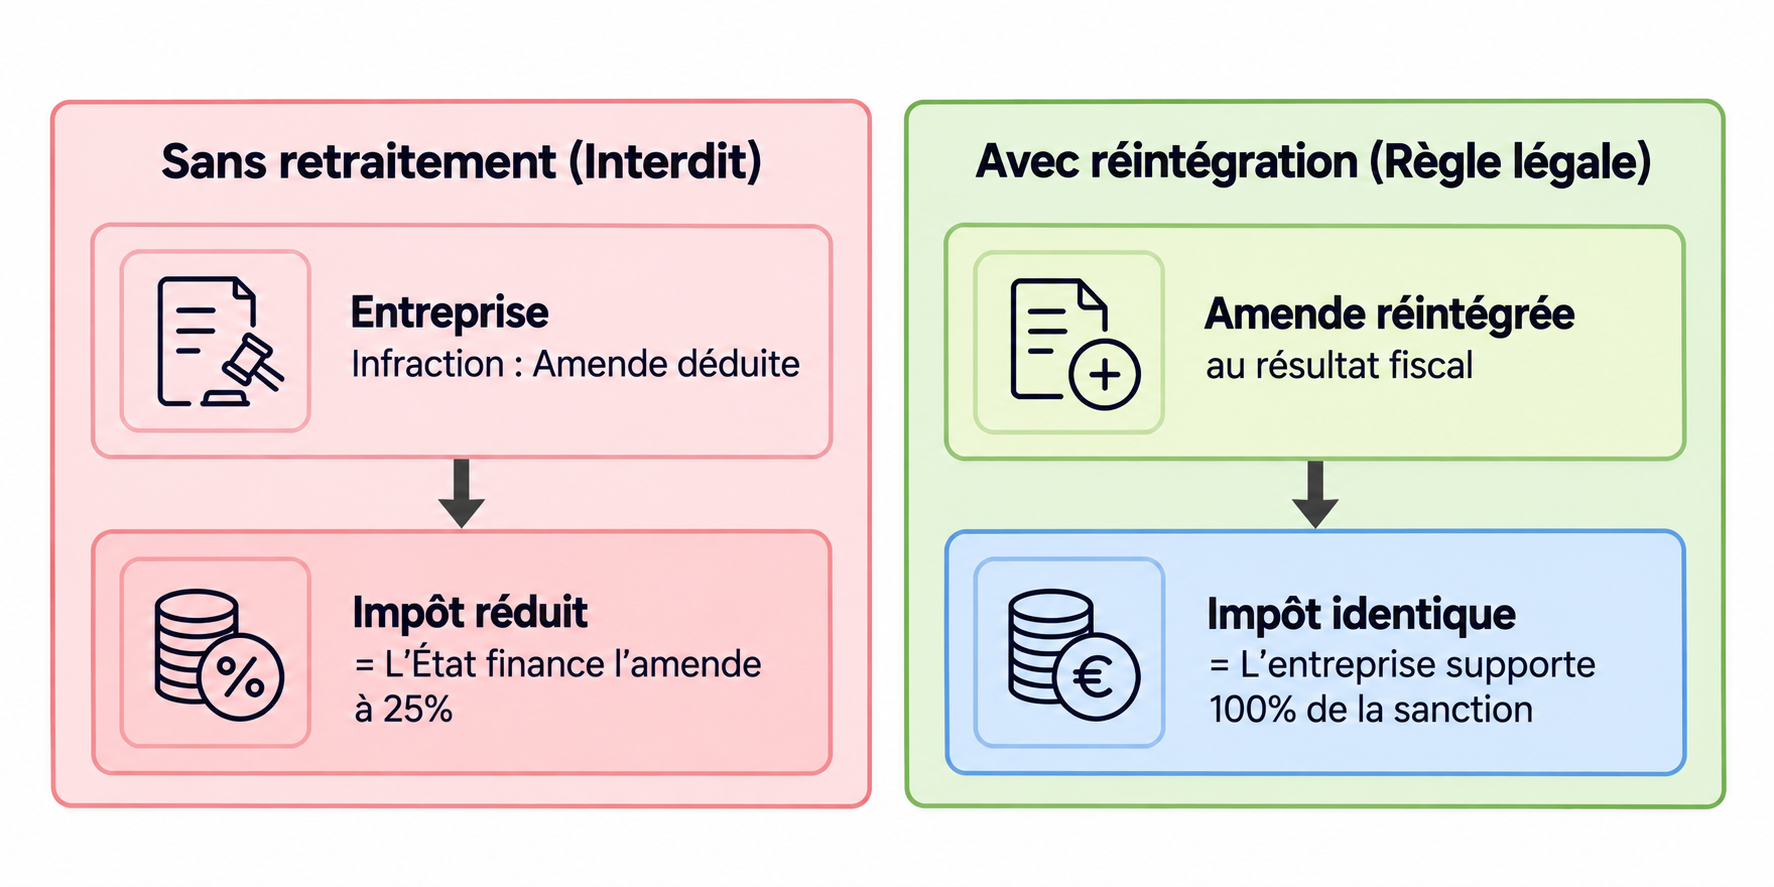
Si le calcul de l'impôt s'effectuait directement à partir du résultat comptable (sans retraitement) :
Entreprise | Résultat comptable | Taux d'IS normal | Impôt théorique calculé |
Vertueuse | 220 € - 100 € = 120 € | 25 % | 120 € × 25 % = 30 € |
Infraction | 220 € - 100 € - 30 € = 90 € | 25 % | 90 € × 25 % = 22,50 € |
En effectuant le calcul réglementaire à partir du résultat fiscal (avec réintégration) :
Entreprise | Résultat comptable | Retraitement fiscal | Résultat fiscal | Impôt IS dû (25 %) |
Vertueuse | 120 € | Aucun retraitement | 120 € | 120 € × 25 % = 30 € |
Infraction | 90 € | + 30 € (amende non déductible) | 120 € | 120 € × 25 % = 30 € |
Grâce au retraitement fiscal, Vertueuse et Infraction paient exactement le même montant d'impôt (30 €). L'entreprise Infraction assume la totalité du coût de son amende sans déduction fiscale.
2. Les principales charges non déductibles (Réintégrations)
Lors de la clôture de l'exercice, le fiscaliste doit identifier au sein du grand livre comptable l'ensemble des charges que la loi fiscale refuse de prendre en compte pour le calcul de l'impôt.
Voici les principales catégories de charges à réintégrer extra-comptablement :
1. Les pénalités et amendes
Toutes les pénalités, amendes pénale ou administrative, majorations de retard de nature fiscale ou sociale (ex. amende pour stationnement payée avec le véhicule de société, pénalité de retard sur déclaration de TVA) ne sont jamais déductibles du résultat fiscal.
2. Les dépenses somptuaires
L'article 39-4 du Code Général des Impôts exclut de la déduction fiscale certaines dépenses à caractère personnel ou de luxe, notamment :
L'achat ou la location de résidences de plaisance.
L'exercice de la chasse ou de la pêche non professionnelle.
Les amortissements et loyers sur véhicules de tourisme pour la fraction excédant les plafonds légaux de déductibilité (établis selon les émissions de CO₂).
3. La limitation des charges financières
Pour les sociétés soumises à l'IS, les charges financières nettes supérieures à 3 millions d'euros font l'objet d'un plafonnement de déductibilité (dispositif anti-abattement dit « rabot » ou règles de déductibilité des intérêts).
Au titre de l'exercice 2026, si une grande entreprise comptabilise 4 millions d'euros de charges financières nettes pour ses emprunts, la fraction dépassant le seuil de 3 millions d'euros (soit 1 million d'euros) subit le plafonnement de déductibilité prévu par la loi, imposant la réintégration extra-comptable de la quote-part non déductible pour déterminer le résultat fiscal.
4. Les dons et actions de mécénat
Les dons versés à des organismes d'intérêt général sont comptabilisés en charges en comptabilité générale. Cependant, ils sont strictement non déductibles du résultat fiscal et doivent être réintégrés.
Exemple chiffré du traitement d'un don de 100 € :
[En l'absence de réintégration fiscale (Théorique - Interdit)]
• Déduction en charge (économie d'IS) : 100 € x 25 % = 25 €
• Réduction d'impôt mécénat (60 %) : 100 € x 60 % = 60 €
➜ Avantage fiscal total indu : 85 € (soit 85 % du don)
[Avec réintégration fiscale (Règle légale applicable)]
• Déduction en charge (réintégrée) : 0 € d'économie d'IS
• Réduction d'impôt mécénat (60 %) : 100 € x 60 % = 60 €
➜ Avantage fiscal effectif conforme : 60 € (soit 60 % du don)
3. Les produits non imposables et la déclaration fiscale
À l'inverse des réintégrations, certains produits comptabilisés au cours de l'exercice ne sont pas taxables au taux normal d'IS ou bénéficient d'exonérations :
Les dividendes perçus d'une filiale sous le régime mères et filiales (exonération à hauteur de 95 %, sous réserve de la réintégration d'une quote-part de frais et charges de 5 %).
Certaines plus-values de cession de titres de participation soumises à un régime fiscal séparé ou exonérées.
Pour connaître l'ensemble exhaustif des règles et limites applicables au titre de l'exercice en cours, le fiscaliste consulte la documentation experte mise à jour chaque année en début d'exercice (comme les synthèses de la revue Navis de Lefebvre Dalloz ou les feuillets rapides de la presse comptable).
Une fois les retraitements effectués sur l'imprimé fiscal 2058-A-SD (tableau de détermination du résultat fiscal) :
Si le résultat fiscal est positif : il s'agit d'un bénéfice imposable sur lequel sera appliqué le taux d'IS.
Si le résultat fiscal est négatif : il s'agit d'un déficit fiscal reportable, qui pourra venir réduire les bénéfices imposables des exercices futurs (report en avant) ou faire l'objet d'un report en arrière (carry-back).
En résumé
Le résultat fiscal est calculé à partir du résultat comptable en ajoutant les réintégrations et en retranchant les déductions fiscales.
Les charges non déductibles, comme les amendes, certaines dépenses somptuaires ou les dons, doivent être réintégrées au résultat fiscal.
Certains produits bénéficient d’une exonération ou d’un régime fiscal particulier et font l’objet de déductions fiscales.
Les retraitements sont reportés sur le formulaire 2058-A-SD afin de déterminer le bénéfice imposable ou le déficit fiscal de l’entreprise.
Vous maîtrisez désormais le principe essentiel des retraitements fiscaux pour passer du résultat comptable au résultat fiscal. Dans le chapitre suivant, nous allons appliquer ces règles de manière concrète en réalisant des contrôles de cohérence sur votre liasse fiscale !