Réalisez des contrôles de cohérence sur votre liasse fiscale
Dans le chapitre précédent, vous avez maîtrisé le principe du passage du résultat comptable au résultat fiscal et l'impact des retraitements (réintégrations et déductions). Voyons désormais les contrôles effectifs et pratiques que vous devez réaliser sur une liasse fiscale pour en garantir la parfaite conformité avant transmission à l'administration.
1. Les documents clés pour le contrôle de cohérence
Pour effectuer un contrôle de cohérence efficace, vous devez rapprocher les données déclarées dans la liasse fiscale avec la comptabilité de l'entreprise.
La liasse fiscale
La liasse fiscale est l'ensemble des déclarations imprimées et formulaires normalisés remis chaque année par l'entreprise à l'administration fiscale. Elle comprend le bilan, le compte de résultat, le tableau de détermination du résultat fiscal (imprimé 2058-A-SD) ainsi que divers tableaux annexes (amortissements, provisions, déficits, calcul de l’impôt, etc.).
La balance comptable
La balance comptable,issue du grand livre, est le document de synthèse qui récapitule l'ensemble des comptes du plan comptable de l'entreprise avec leurs soldes débiteurs ou créditeurs à la clôture de l'exercice.
Pour réaliser vos contrôles sur la liasse fiscale (et plus particulièrement sur l'état 2058-A-SD), vous devez obligatoirement repartir de la balance comptable générale.
2. La réalisation des contrôles de conformité
Voyons à présent deux cas pratiques de contrôle de cohérence fréquemment rencontrés lors de la revue d'une liasse fiscale.
Exemple 1 : Contrôle de la réintégration des amendes et pénalités
En effectuant votre veille sur la base documentaire Navis (Lefebvre Dalloz), vous vérifiez le traitement fiscal des sanctions pécuniaires au regard de l'article 39-2 du CGI.
Rappel textuel de la règle fiscale (CGI, art. 39-2) :
Ne sont pas admises en déduction du bénéfice imposable les sanctions pécuniaires et pénalités de toute nature mises à la charge des contrevenants à des obligations légales.
La démarche d'audit :
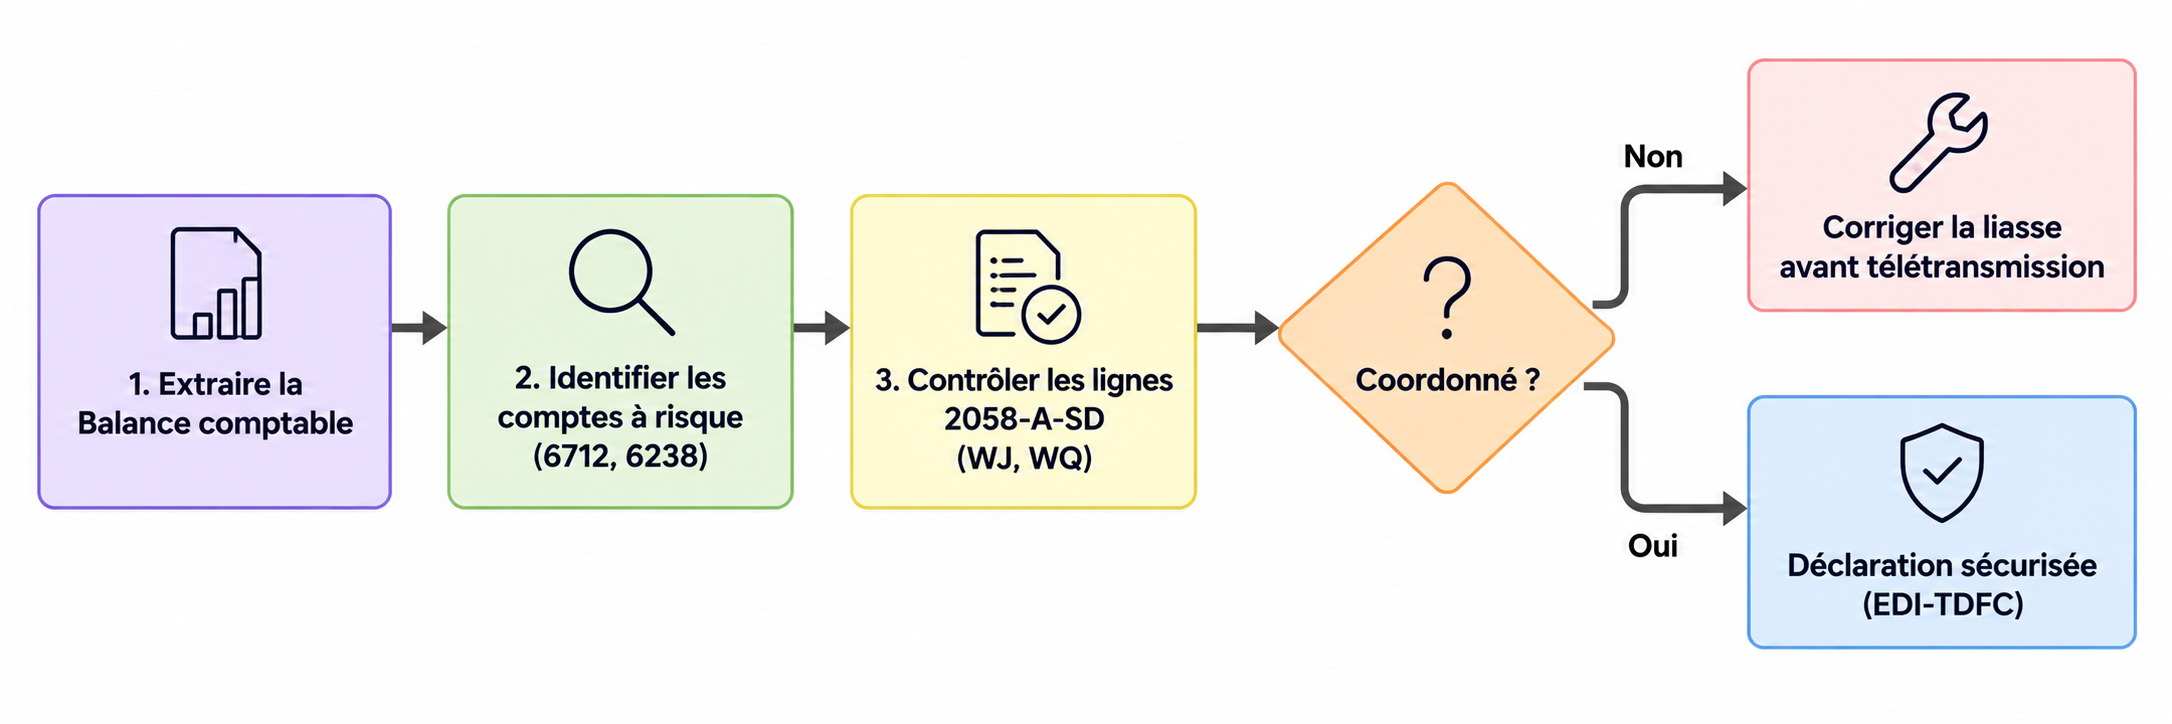
Analyse de la balance comptable : Vous examinez le solde du compte 6712 « Pénalités, amendes fiscales et pénales ». Vous constatez un solde débiteur de 1 500 € (correspondant à des amendes de stationnement et des majorations de retard).
Contrôle de la liasse fiscale (Imprimé 2058-A-SD) : Vous contrôlez la ligne WJ (« Amendes et pénalités ») dans la section I Réintégrations.
Anomalie détectée : La ligne WJ affiche 0 €. Le comptable qui a préparé la liasse a omis de réintégrer le solde du compte 6712.
Action corrective : Vous signalez cette omission au comptable, qui inscrit 1 500 € en ligne WJ, augmentant ainsi le résultat fiscal du même montant pour se conformer au droit fiscal.
Vous avez ainsi sécurisé la déclaration et évité un redressement fiscal automatique lors d'un contrôle de la DGFiP !
Exemple 2 : Contrôle du traitement du mécénat et des dons
Vous consultez la documentation sur Navis concernant le traitement des dépenses de mécénat d'entreprise (CGI, art. 238 bis).
Rappel textuel de la règle fiscale (CGI, art. 238 bis) :
Les versements effectués au titre du mécénat ne sont pas déductibles pour la détermination du résultat imposable. Leur montant doit être réintégré de manière extra-comptable. En contrepartie, l'entreprise bénéficie d'une réduction d'impôt égale à 60 % du montant des dons (dans la limite des plafonds légaux).
Pourquoi la réintégration du don est-elle avantageuse pour l'entreprise ?
Une déduction en charge réduirait la base imposable et procurerait une économie d'impôt limitée au taux d'IS (soit 25 %). La réintégration extra-comptable associée à la réduction d'impôt directe de 60 % procure un avantage fiscal net de 60 %, bien supérieur à une simple déduction comptable !
La démarche d'audit :
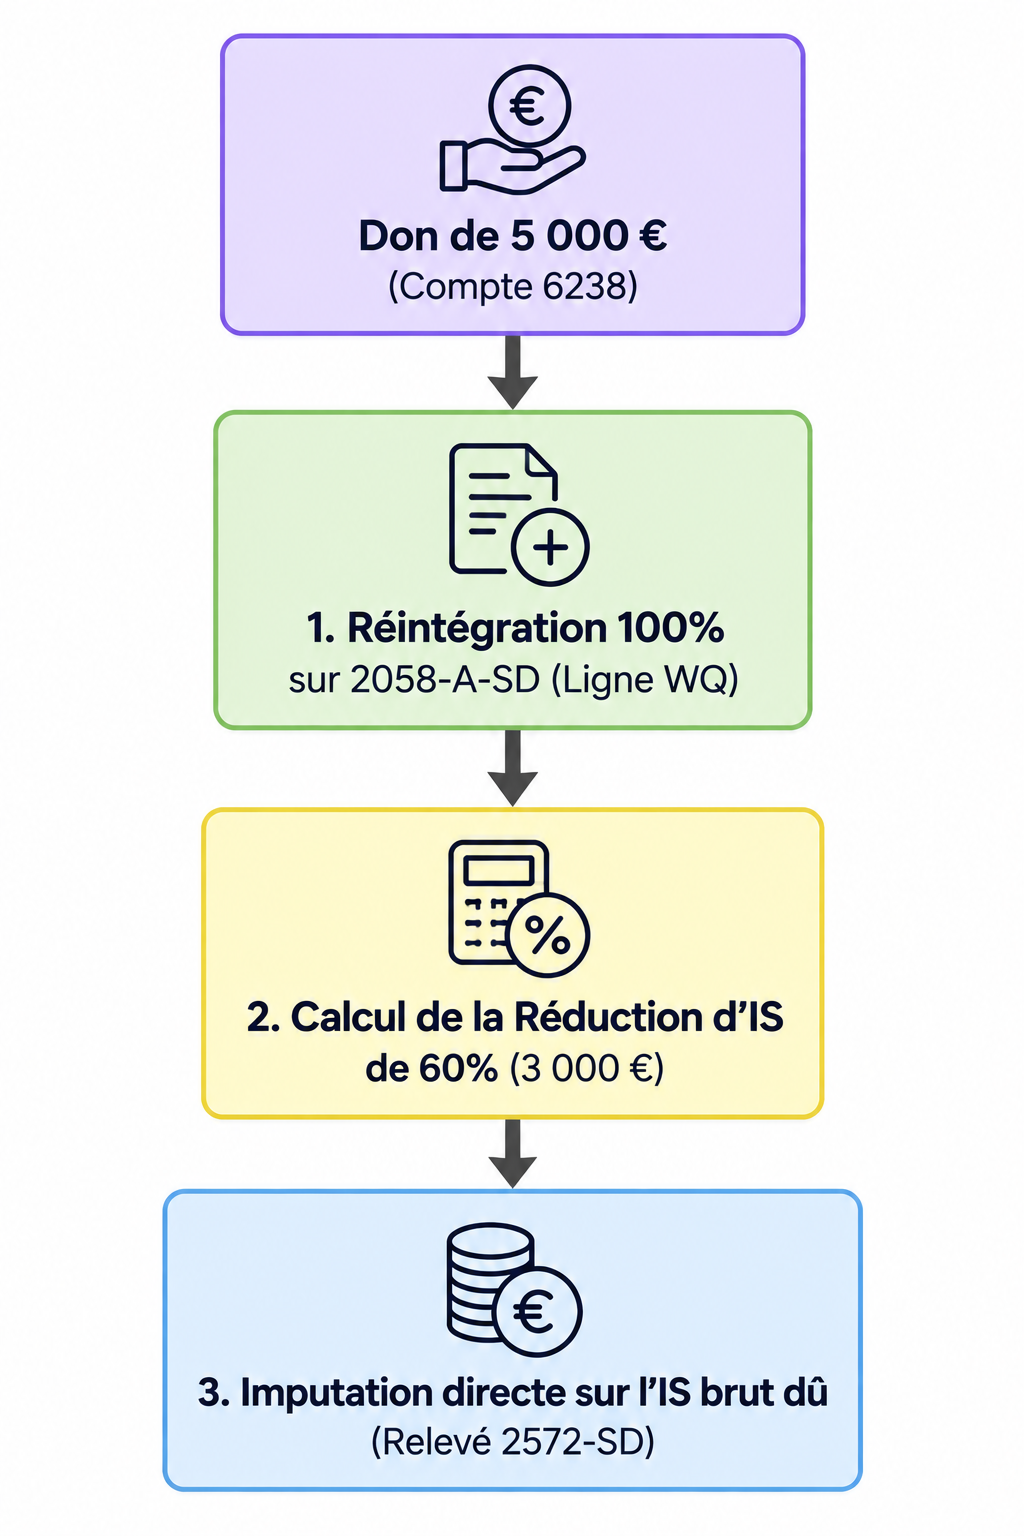
Analyse de la balance comptable : Vous identifiez un montant de 5 000 € au débit du compte 6238 « Divers / Dépenses de mécénat ».
Contrôle de la liasse fiscale (Imprimé 2058-A-SD) : Vous vérifiez la ligne WQ (« Réintégrations diverses »).
Anomalie et optimisation identifiées : Le montant du don n'a pas été réintégré et la réduction d'impôt n'a pas été demandée sur le relevé de solde d'IS.
Action corrective : Vous réintégrez les 5 000 € en ligne WQ de l'imprimé 2058-A-SD et vous renseignez la réduction d'impôt mécénat de 3 000 € (5 000 € × 60 %) sur la déclaration afférente.
En réalisant ce contrôle, vous avez non seulement mis la liasse en conformité avec la loi, mais vous avez également fait bénéficier votre entreprise d'une économie d'impôt directe !
En résumé
Le contrôle de cohérence consiste à rapprocher les données de la liasse fiscale avec celles de la comptabilité de l’entreprise.
La balance comptable sert de point de départ pour vérifier les retraitements déclarés dans l’imprimé 2058-A-SD.
Les contrôles permettent de détecter les charges qui auraient dû être réintégrées fiscalement, comme les amendes, pénalités ou dépenses de mécénat.
Les anomalies identifiées doivent être corrigées afin de sécuriser la déclaration fiscale et de bénéficier des éventuelles réductions d’impôt applicables.
Vous maîtrisez désormais les contrôles de cohérence indispensables sur la liasse fiscale. Dans le chapitre suivant, vous découvrirez comment contrôler l'envoi effectif des déclarations et respecter le calendrier d'échéances de l'impôt sur les sociétés !