Réalisez votre déclaration simplifiée et complète de prix de transfert
Dans le chapitre précédent, vous avez appréhendé les enjeux de l'internationalisation des activités, le principe de pleine concurrence et le mécanisme de prévention des doubles impositions via les retenues à la source. À présent, voyons comment formaliser et sécuriser concrètement la politique de prix de transfert de votre entreprise afin de répondre aux exigences réglementaires de l'administration fiscale.
Dès lors que votre groupe franchit le seuil légal de 150 millions d'euros de chiffre d'affaires annuel hors taxes (ou d'actif brut) et réalise des transactions intragroupe transfrontalières, vous devez satisfaire à deux obligations complémentaires :
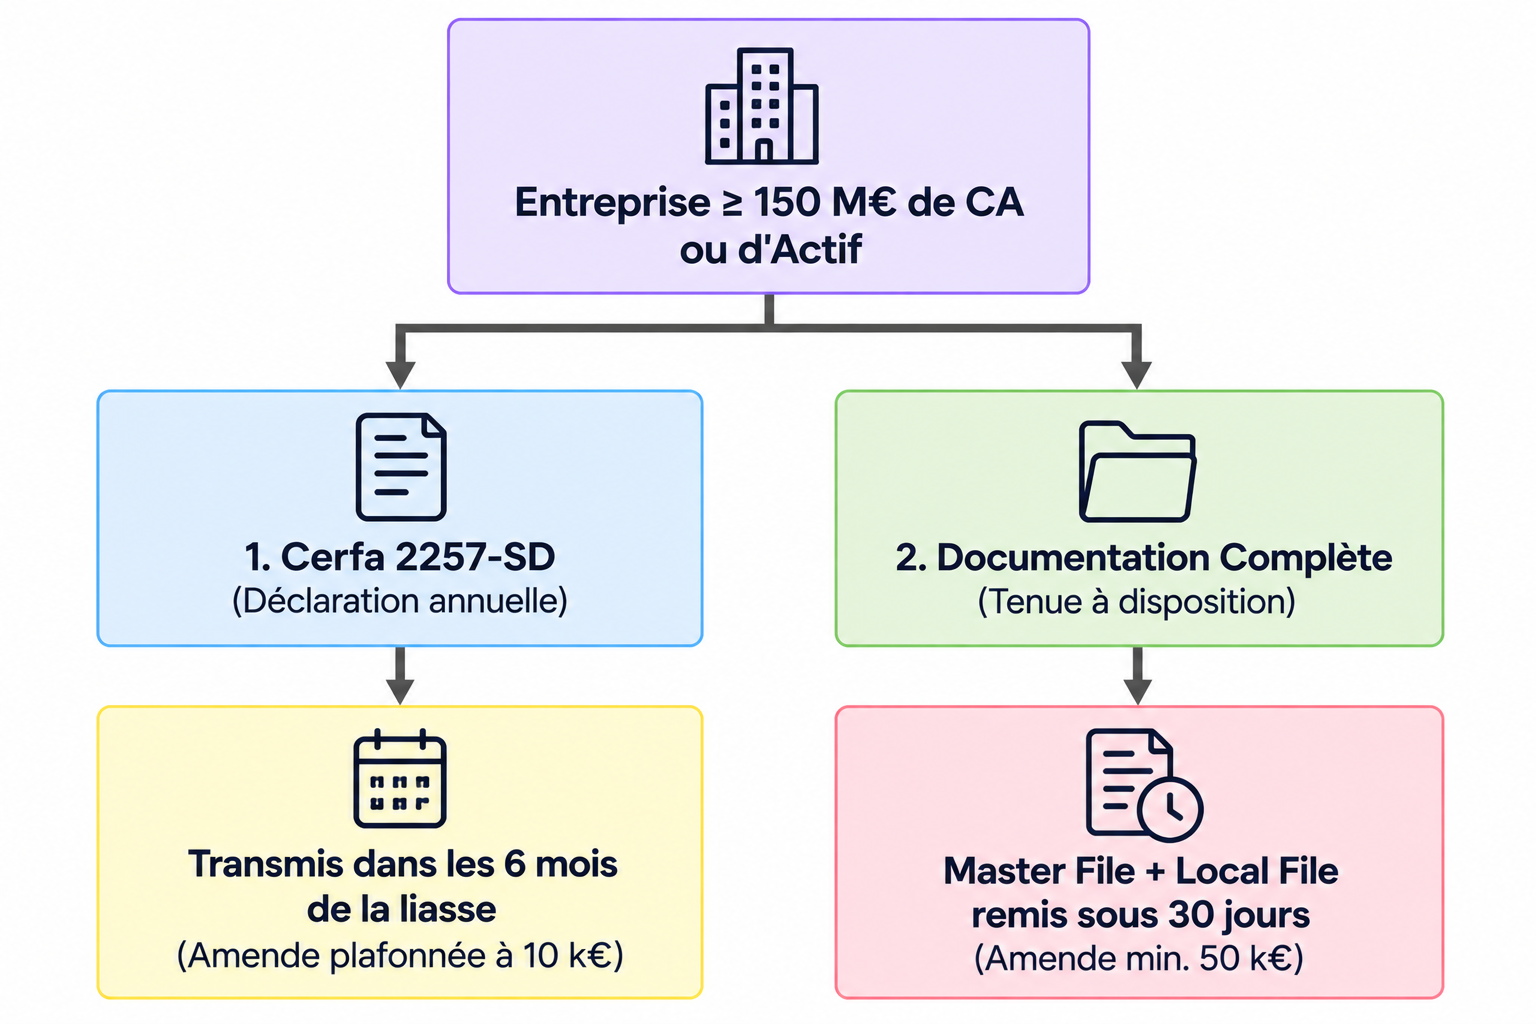
L'obligation annuelle et simplifiée : déclarer votre politique de prix de transfert via le formulaire Cerfa n° 2257-SD.
L'obligation documentaire périodique et complète : tenir à disposition de l'administration fiscale une documentation détaillée (Master File / Local File).
1. L'obligation annuelle et simplifiée : la déclaration Cerfa n° 2257-SD
Toute entreprise soumise à l'obligation doit télétransmettre chaque année la déclaration simplifiée de prix de transfert via le formulaire Cerfa n° 2257-SD.
Les informations à collecter préalablement
Pour remplir le formulaire Cerfa n° 2257-SD, le responsable fiscal doit réaliser une collecte d'informations au niveau de la comptabilité générale :
La nature des transactions : distinction entre ventes/achats de biens corporels, prestations de services, redevances de propriété intellectuelle ou opérations financières.
Le montant des flux : cumul des charges et produits comptabilisés en normes françaises avec les entreprises liées établies à l'étranger.
Les pays partenaires : identification des États de localisation des sociétés du groupe partenaires des flux.
La méthode de rémunération : justification de la méthode retenue pour construire le prix de transfert.
En pratique, le formulaire Cerfa n° 2257-SD constitue un tableau synthétique qui permet à la Direction Générale des Finances Publiques (DGFiP) de cartographier le profil de risque fiscal international de l'entreprise.
Les méthodes de détermination du prix de marché
Pour chaque catégorie de transaction, vous devez indiquer la méthode principalement utilisée pour établir que le prix pratiqué correspond à un prix de pleine concurrence (prix de marché libre).
Les méthodes reconnues s'articulent autour des standards édictés par l'OCDE :
1. La méthode du prix comparable sur le marché libre (CUP)
C'est la méthode de référence recommandée en priorité. Elle consiste à comparer le prix appliqué lors de la transaction intragroupe au prix facturé pour une transaction similaire réalisée avec ou entre des entreprises indépendantes sur le marché libre.
2. La méthode du prix de revente
Cette méthode s'applique principalement aux activités de distribution. Elle part du prix auquel le produit est revendu par le distributeur du groupe au client final indépendant, dont on déduit une marge brute appropriée pour déterminer le prix de transfert d'achat auprès du producteur du groupe.
Si un distributeur français du groupe revend à des clients indépendants un équipement au prix de 200 € HT et qu'un distributeur indépendant réalisant une activité comparable applique une marge brute de 30 € (soit 15 %), le prix de transfert facturé par la maison mère industrielle au distributeur doit être fixé à 170 € HT (200 € - 30 €) pour être considéré comme un prix de marché par l'administration fiscale.
3. La méthode du coût majoré (Cost Plus)
Principalement utilisée pour les prestations de services intragroupe ou la fourniture de sous-ensembles industriels, elle consiste à déterminer le coût de revient de l'entité prestataire et à y ajouter une marge bénéficiaire appropriée.
4. La méthode transactionnelle de la marge nette (TNMM)
Elle compare la marge nette (rapportée à une base appropriée comme les coûts ou le chiffre d'affaires) que réalise une entreprise au titre d'une transaction intragroupe à celle qu'obtiendraient des entreprises indépendantes réalisant des transactions comparables.
5. La méthode du partage des bénéfices (Profit Split)
Révisée pour les activités fortement imbriquées ou intégrant des actifs incorporels uniques, elle évalue le résultat consolidé global issu de la transaction puis le répartit entre les entités participantes en fonction de leurs contributions respectives.
2. La documentation complète de prix de transfert : périmètre ETI, opposabilité et sanctions
Au-delà de la déclaration simplifiée annuelle, les entreprises d'une certaine dimension doivent établir et tenir à jour une documentation détaillée de prix de transfert, composée d'un Fichier principal (Master File) et d'un Fichier local (Local File).
Le nouvel abaissement du seuil aux ETI (Loi de finances pour 2024)
L'une des évolutions majeures de la réglementation fiscale concerne le champ d'application de la documentation complète.
La structure de la documentation complète
En cas de contrôle fiscal, l'entreprise doit remettre dans un délai de 30 jours à compter de la mise en demeure l'ensemble documentaire constitué de :
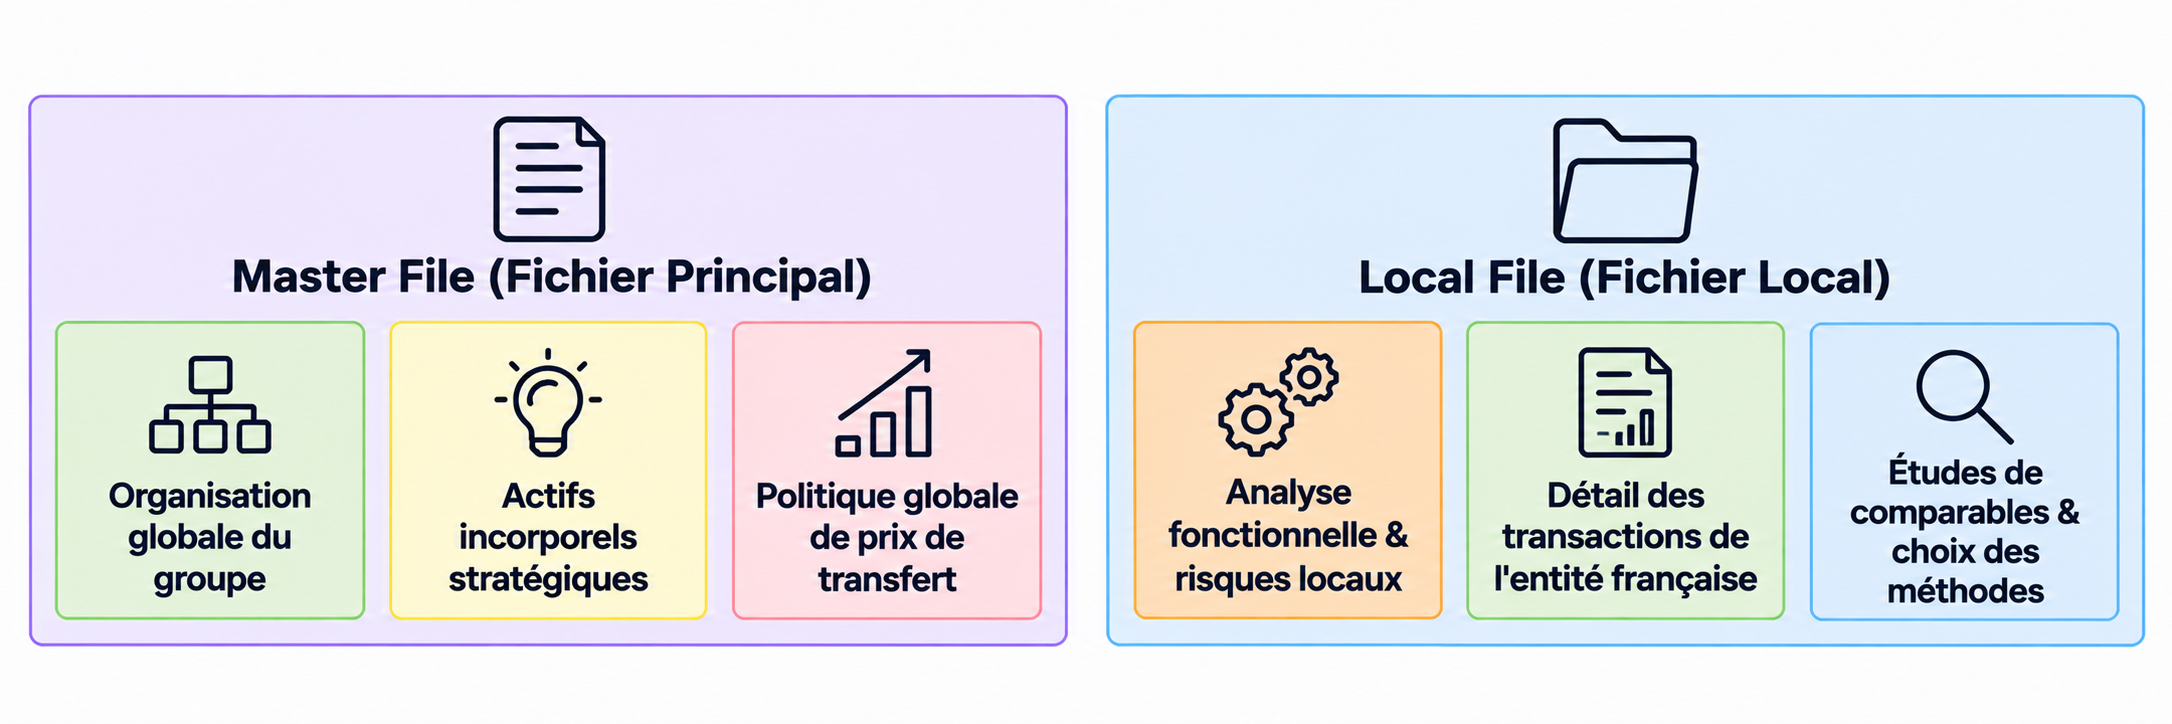
Le Fichier principal (Master File) : il apporte une vision globale du groupe multinational (structure juridique, description des activités, actifs incorporels stratégiques, flux financiers intragroupe et politique globale de prix de transfert).
Le Fichier local (Local File) : il détaille les opérations spécifiques réalisées par l'entité française (analyse fonctionnelle et des risques, justification économique des méthodes de prix retenues, études de comparables et données financières locales).
Le principe d'opposabilité de la documentation
Depuis la loi de finances pour 2024, le législateur a renforcé la portée juridique de la documentation remise à la DGFiP.
3. Mettre en œuvre une démarche préventive et opérationnelle
La gestion des prix de transfert ne doit pas être considérée comme une simple contrainte déclarative de fin d'année. Elle requiert une gestion préventive au fil de l'eau.
Comment le fiscaliste doit-il collaborer avec les opérationnels ?
Lors de la négociation de nouveaux contrats internationaux (achats, ventes, licences), les équipes opérationnelles ne mesurent pas toujours les contraintes fiscales. Le rôle du responsable financier est de sensibiliser les directions Métiers pour s'assurer que des marges de pleine concurrence sont intégrées dès la conception des contrats.
Les bonnes pratiques pour sécuriser son entreprise :
Actualiser la documentation annuellement : les études de comparables bancaires et économiques doivent être rafraîchies régulièrement pour refléter la réalité du marché.
Conserver les éléments de preuve : conservez dans vos dossiers d'audit les devis, contrats, temps passés et grilles de coûts justifiant la réalité des prestations de services intragroupe.
Harmoniser Cerfa 2257-SD et documentation complète : veillez à la parfaite concordance entre les cases cochées sur le formulaire synthétique et les explications détaillées du Local File.
En résumé
Les entreprises concernées doivent respecter une obligation déclarative simplifiée avec le Cerfa 2257-SD et une obligation documentaire complète avec le Master File et le Local File.
Les prix de transfert doivent respecter le principe de pleine concurrence en s’appuyant sur une méthode adaptée aux transactions réalisées.
La documentation complète détaille l’organisation du groupe, les transactions intragroupe et la justification des méthodes de prix de transfert appliquées.
La politique de prix de transfert doit être actualisée, documentée et cohérente avec les contrats et les pratiques réelles de l’entreprise.
Vous maîtrisez désormais l'ensemble des obligations déclaratives et documentaires en matière de prix de transfert, les règles applicables aux ETI à partir de 150 M€, ainsi que la portée des sanctions et du principe d'opposabilité !